Перспективи ВПК Японії та його співпраці з Україною: 2 Частина

Resurgam


Економічний вимір
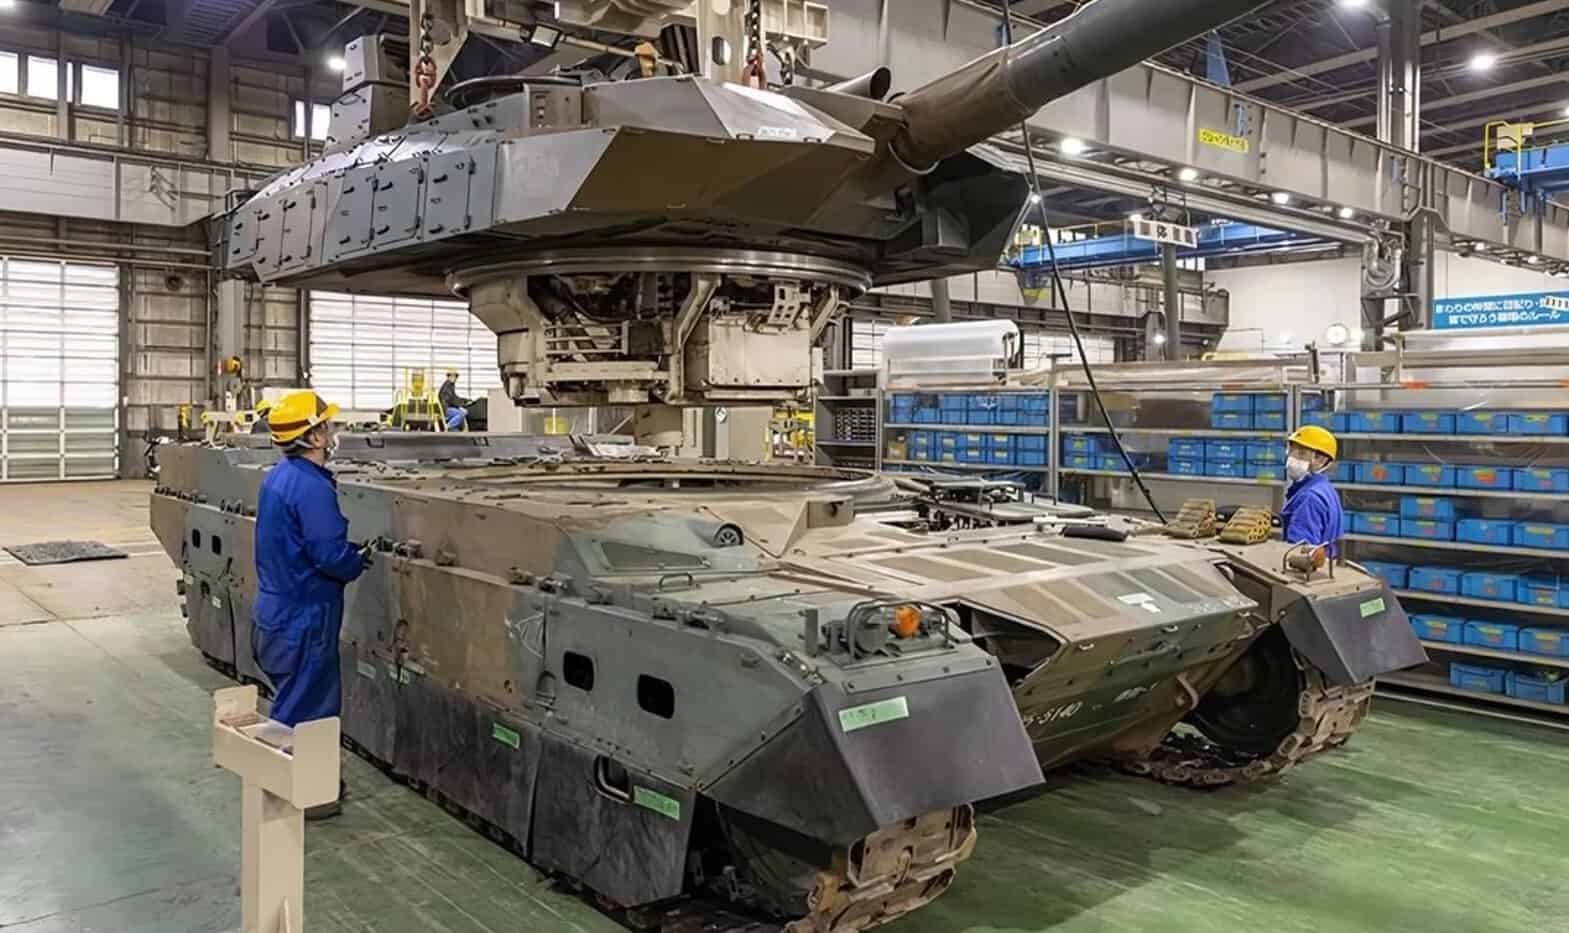
Поки економіка Японії у 1970–80-х роках зростала на 4–5% щороку, фінансування оборонних витрат у розмірі 1% ВВП забезпечувало зростання бюджету армії в абсолютних показниках. Але зі стагнацією економіки у 1990-х фіксований бюджет перестав встигати за подорожчанням військових технологій, що спричинило хронічний дефіцит ресурсів і багаторічну кризу японського ВПК. Низька прибутковість витісняла бізнес з оборонного сектору, що поступово послаблювало промислову базу країни.
У період 2019–2023 років імпорт зброї до Японії зріс на 155% порівняно з періодом 2014–2018 років. Це збільшення підняло Японію до статусу шостого за величиною імпортера зброї у світі, причому її імпорт зброї становить 4,1% від загального обсягу. Зростаюча потреба Японії зумовлена передусім загостренням регіональної напруженості.
Рішення уряду Такаїчі щодо послаблення обмеження на продаж летального озброєння змінило динаміку, відкривши для оборонних компаній нові ринки та стимулювавши інвестиції. Уряд Такаїчі планує покривати зростаючі військові витрати за рахунок поступового підвищення податків, зокрема корпоративного податку, податку на тютюн та податку на прибуток (з 2027 року).Хоча Японія переживає найбільшу трансформацію оборонної політики за свою повоєнну історію, виникає питання, якою є структура оборонної галузі та чи здатна вона стати двигуном японської економіки.
Поки економіка Японії у 1970–80-х роках зростала на 4–5% щороку, фінансування оборонних витрат у розмірі 1% ВВП забезпечувало зростання бюджету армії в абсолютних показниках. Але зі стагнацією економіки у 1990-х фіксований бюджет перестав встигати за подорожчанням військових технологій, що спричинило хронічний дефіцит ресурсів і багаторічну кризу японського ВПК. Низька прибутковість витісняла бізнес з оборонного сектору, що поступово послаблювало промислову базу країни.
У період 2019–2023 років імпорт зброї до Японії зріс на 155% порівняно з періодом 2014–2018 років. Це збільшення підняло Японію до статусу шостого за величиною імпортера зброї у світі, причому її імпорт зброї становить 4,1% від загального обсягу. Зростаюча потреба Японії зумовлена передусім загостренням регіональної напруженості.
Рішення уряду Такаїчі щодо послаблення обмеження на продаж летального озброєння змінило динаміку, відкривши для оборонних компаній нові ринки та стимулювавши інвестиції. Уряд Такаїчі планує покривати зростаючі військові витрати за рахунок поступового підвищення податків, зокрема корпоративного податку, податку на тютюн та податку на прибуток (з 2027 року).
Хоча Японія переживає найбільшу трансформацію оборонної політики за свою повоєнну історію, виникає питання, якою є структура оборонної галузі та чи здатна вона стати двигуном японської економіки.
Топ-компанії
У Японії через тривалий термін існування та розмір компаній Mitsubishi Heavy Industries, Kawasaki Heavy Industries та IHI разом називають «Великою трійкою виробників важкої промисловості Японії».

У Японії через тривалий термін існування та розмір компаній Mitsubishi Heavy Industries, Kawasaki Heavy Industries та IHI разом називають «Великою трійкою виробників важкої промисловості Японії».
Mitsubishi Heavy Industries є найбільшою оборонною компанією Японії і є виробником більшості важкої військової техніки країни. Компанія є єдиним виробником винищувачів у Японії. Обсяг отриманих замовлень компанії зріс, що зумовлено збільшенням замовлень на військові кораблі та космічні системи в межах оборонної програми Японії.
Kawasaki Heavy Industries займає друге місце після Mitsubishi Heavy Industries за обсягом продажів і прибутку серед оборонних підприємств Японії. Компанія є одним із провідних виробників літаків Японії, таких як патрульний літак P-1 та транспортний літак C-2, бере участь у міжнародних проєктах розробки цивільних літаків та гелікоптерів і випускає обладнання наведення для керованих ракет середньої дальності. Kawasaki обслуговує ринки по всьому світу та має 60% своїх продажів за межами Японії.
IHI Corporation є провідним виробником реактивних двигунів у Японії (60–70% ринку) та основним підрядником авіаційних двигунів для Міністерства оборони, що охоплює всі моделі винищувачів. Напрям Aero Engine, Space & Defense формує 41% доходу компанії, що є найбільшою часткою серед усіх бізнес-напрямів IHI. Компанія також виробляє ключові компоненти ракетних двигунів (турбонасоси, газоструминні системи, твердопаливні двигуни) та бере участь у космічних програмах, зокрема в будівництві модуля «Кібо» МКС.

У Японії немає великих вертикально інтегрованих виробників, основним бізнесом яких є оборона. Для основних оборонних компаній Японії, таких як Mitsubishi Heavy Industries або Kawasaki Heavy Industries, оборонні контракти становлять лише невелику частину загального доходу. Наприклад, для Mitsubishi Heavy Industries оборонні контракти становлять близько 20% загального доходу.
Японські суднобудівники, включаючи MHI, страждають від скорочення виробничих потужностей через реформи трудової політики в Японії та демографічний спад, який спричинив серйозний брак робочої сили, через що оборонні підприємства та суднобудівні верфі затримують замовлення. Державі бракує потужностей для одночасного експорту та внутрішнього забезпечення. Прикладом є передача перших трьох фрегатів Mogami Австралії замість поповнення, в першу чергу, власного флоту.
Отже, поки що оборонний сектор радше є точковим стимулом для окремих компаній, ніж системним драйвером зростання японської економіки. Структура провідних оборонних компаній показує, що військова продукція є побічним напрямом. Військове виробництво конкурує з цивільними напрямами замість того, щоб спиратися на спеціалізовану базу.
Самодостатність японського ВПК
Далекобійна система
Японія готується прийняти на озброєння в 2026 році далекобійні крилаті ракети Type 25 (дальність до 1200 км) та балістичні ракети з гіперзвуковим планером Type 25 HVGP (до 500 км). Проте для їх ефективного застосування потрібне цілевказання, а в розпорядженні Сил самооборони лише дев’ять власних розвідувальних супутників, що вважається недостатнім. Контракт IHI з фінською ICEYE (жовтень 2025) на створення угруповання супутників спостереження, а також власна програма Токіо з розробки угруповання для підтримки операцій далекого удару мають частково закрити цю прогалину. Утім, Японія, ймовірно, все ще потребуватиме обміну розвідданими зі США для відстеження мобільних цілей, оскільки повний суверенний цикл ураження поки недосяжний.
Підводний флот
Японія також має сильний підводний флот. Станом на 2025 рік вона входить у топ-5 країн за чисельністю (23 одиниці). Втім, через відсутність повноцінного командування у сфері інформаційних технологій Морські сили самооборони у березні 2026 року провели наймасштабнішу реструктуризацію за свою історію, створивши командування інформаційних операцій для розвідки, кібероперацій і зв’язку.
Безпілотні системи
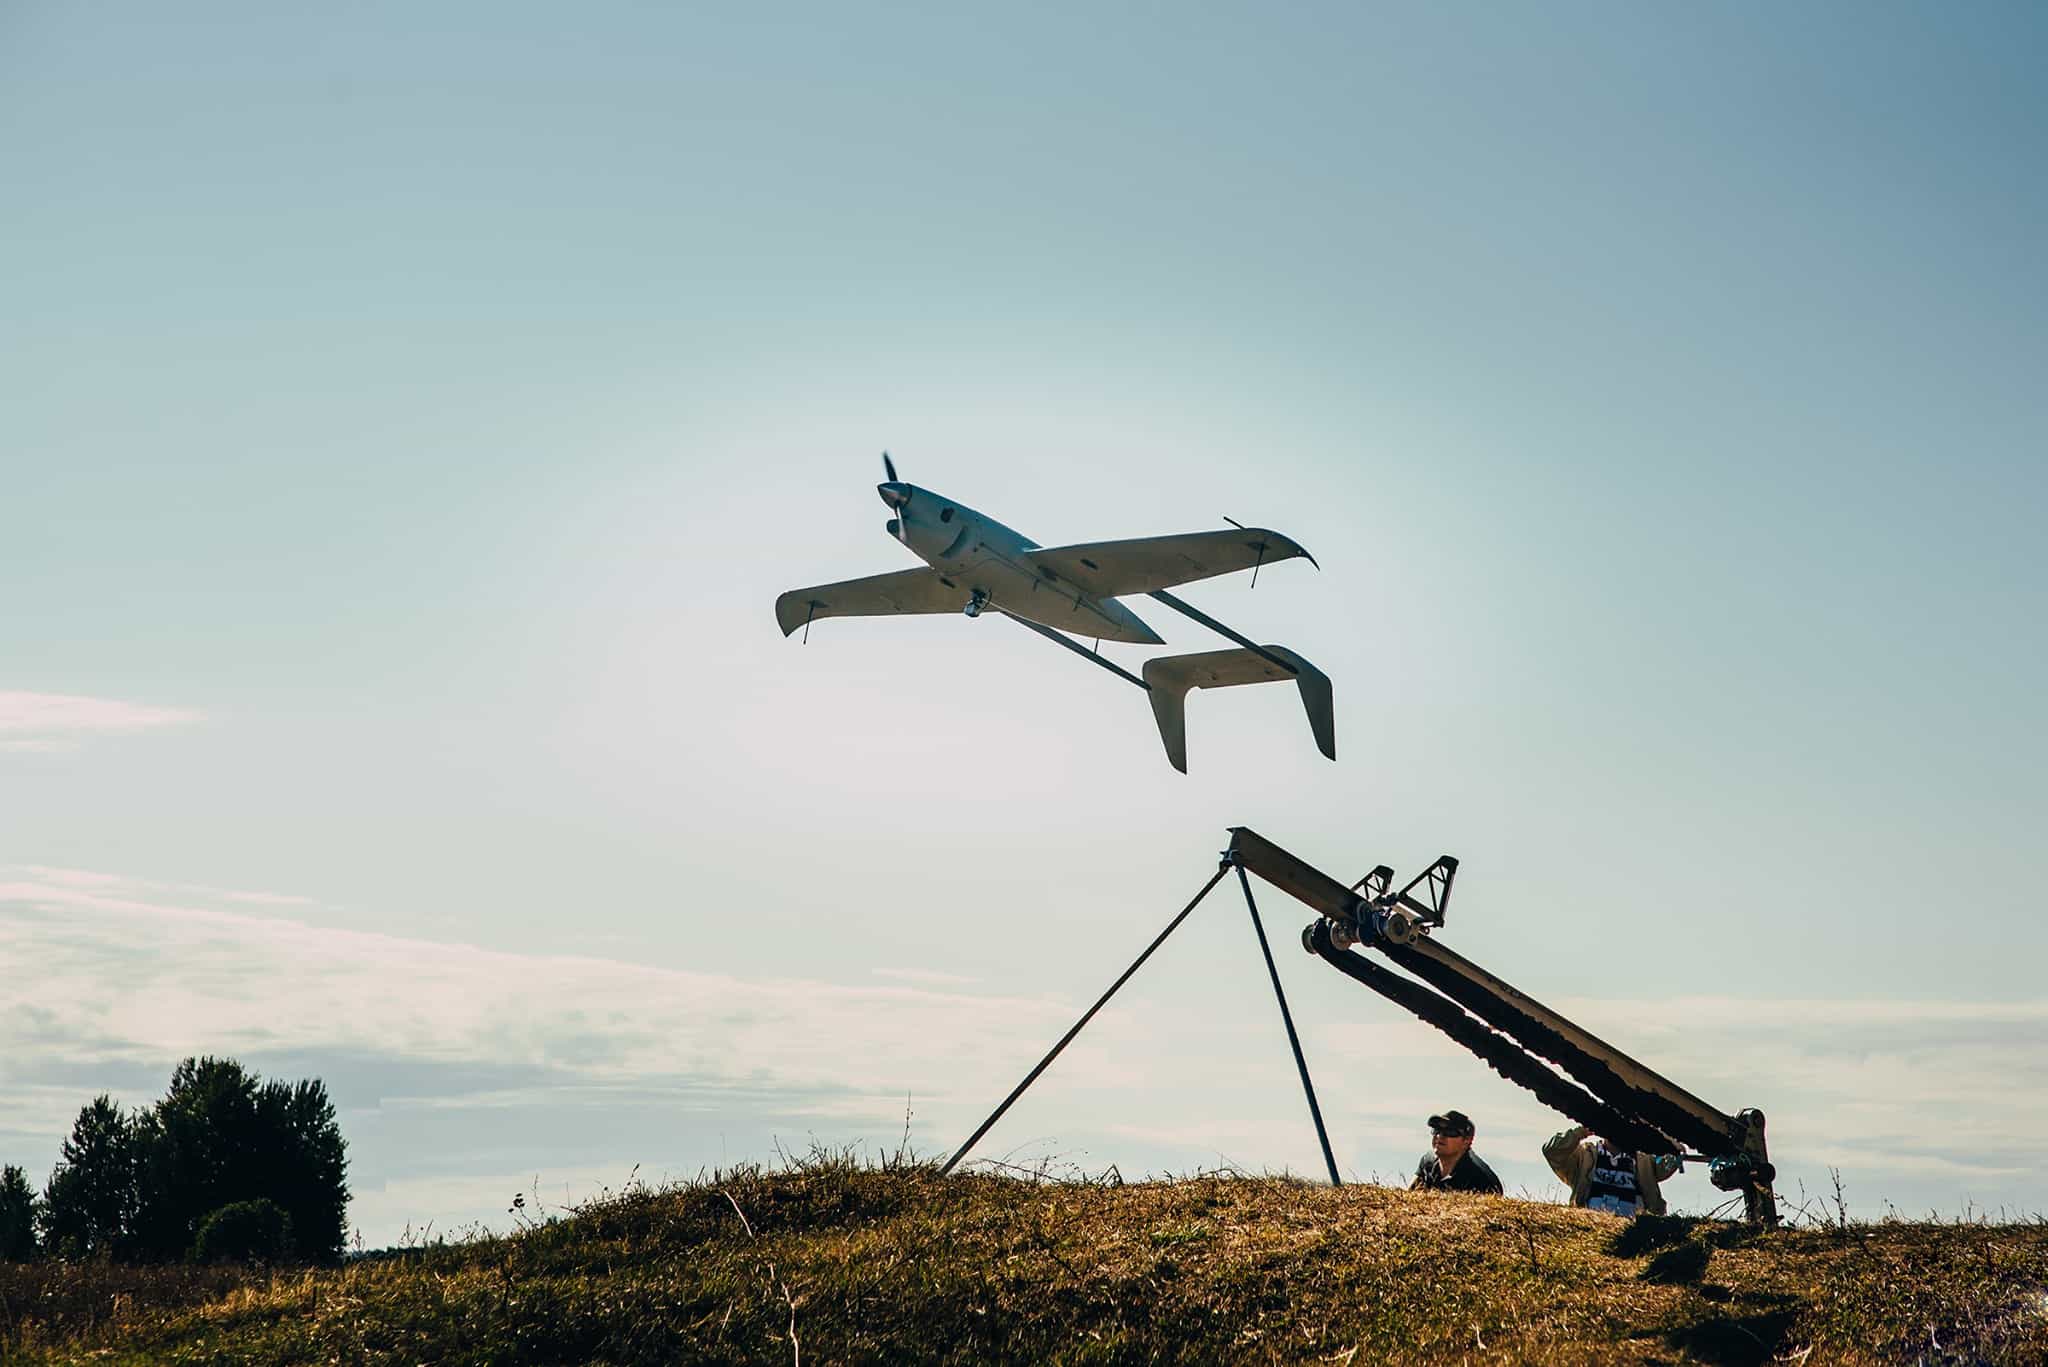
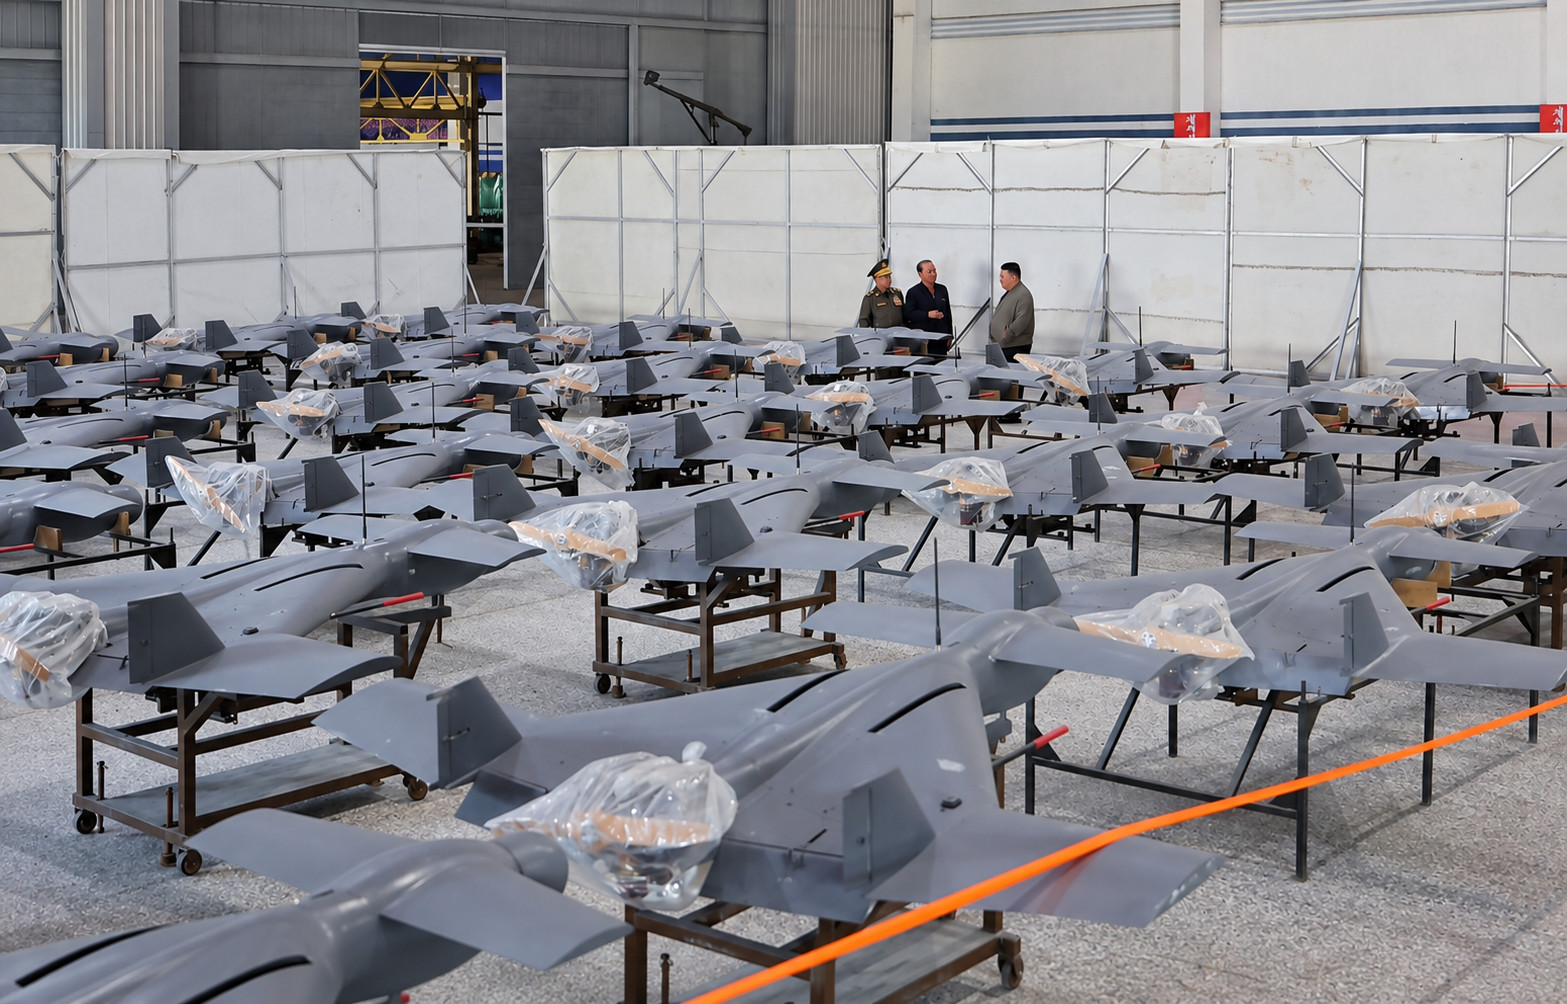
Частка Японії на ринку безпілотних систем оцінюється приблизно в 560 мільйонів доларів США у 2026 році, зростаючи зі середньорічним темпом приблизно 12,2% протягом прогнозованого періоду. У 2026 році на програми, пов’язані з безпілотними системами, було передбачено близько 1,70 млрд доларів , що приблизно у 2,5 раза більше, ніж роком раніше. Одночасно уряд стимулює відмову від китайських технологій та локалізацію виробництва, створюючи сприятливі умови для розвитку національних виробників.

Міністерство оборони Японії оголосило про закупівлю безпілотної авіаційної системи V-BAT для задоволення зростаючих потреб у розвідці, а також планувало розгорнути повітряні судна на борту “патрульних суден” для покращення операцій з підтримання обізнаності в морській сфері. У 2026 році Морські сили самооборони Японії отримали підводні безпілотники, призначені для розвідки та протимінної боротьби, замовлені у 2021 році. Японія також розглядає можливість впровадження безпілотників, розроблених та вдосконалених Україною, на що міністр закордонних справ України Андрій Сибіга відповів: “Україна готова поділитися з Японією своїм досвідом, набутим на полі бою”.
Значну частку японського ринку оборонних дронів досі забезпечують іноземні виробники, зокрема американські та європейські компанії, що й підкреслює курс уряду на локалізацію виробництва. Основними виключно японськими компаніями у цьому сегменті є ACSL та Terra Drone.
Mitsubishi Heavy Industries бере активну участь у розробці БПЛА як в оборонній, так і в цивільній сфері. Останніми роками компанія стрімко прискорила розробку безпілотних засобів, оснащених технологіями автономного польоту та штучного інтелекту. Вони також розробили серійний прототип безпілотника-перехоплювача та розглядають можливість його пропозиції Міністерству оборони. Subaru займається технологічною розробкою та масовим виробництвом безпілотних літальних апаратів з 1970 року і на сьогоднішній день виготовило понад 800 одиниць 20 різних моделей. Їхня безпілотна розвідувальна система FFRS поєднує спостереження за великою зоною з можливостями тривалих польотів, що робить її важливою в місіях з ліквідації наслідків стихійних лих та розвідки.
Окрім гігантів, на японському ринку є більш нішеві гравці. EAMS ROBOTICS спеціалізується на секторах громадської безпеки, таких як поліція та пожежна служба. Вони розробляють рішення для економії праці, включаючи дротові дрони, які забезпечують цілодобовий безперервний моніторинг, та автоматизовані системи патрулювання, що використовують порти для дронів. Виробник Prodrone спеціалізується на розробці малих безпілотних авіаційних систем, що перебувають на межі технологій подвійного призначення, які слугують як цивільним, так і військовим цілям. Компанія проводила в Україні польові випробування спеціалізованого безпілотного комплексу, розробленого для дистанційного виявлення протипіхотних мін із повітря.
Наразі японське внутрішнє виробництво дронів вкрай обмежене. За даними опитування Японської асоціації промислової безпілотної авіації серед 73 компаній-членів, у 2024 році воно становило лише близько 1000 одиниць на рік. Уряд поставив за мету наростити випуск до 80 000 дронів щорічно до 2030 року, субсидуючи до 50% витрат виробникам через програму METI, що охоплює не лише самі апарати, а й виробництво ключових компонентів (моторів, батарей).
РЕБ та радари
У виробництві систем РЕБ та радарів у Японії головне місце займає Mitsubishi Heavy Industries, яка є монополістом цієї області за рахунок виробництва радарів та систем радіоелектронної боротьби для всіх трьох родів військ. Завдяки провідним позиціям у комерціалізації нітриду галію (ключового матеріалу для РЕБ) цим напрямом займаються такі компанії, як Mitsubishi Electric та Kawasaki. У 2021 році Наземні сили самооборони створили окремий підрозділ радіоелектронної боротьби для захисту віддалених південних островів країни.
Загалом, багаторічна політика суворого контролю за експортом зброї призвела до занепаду оборонної промисловості Японії, попри репутацію країни як технологічного гіганта. Програма експорту озброєнь наразі стикається з двома ключовими викликами. По-перше, політичні обмеження. Країна має лише 17 стратегічних партнерів, а також діє заборона на постачання у зони конфліктів, що відсікає нові ринки. По-друге, малосерійне виробництво, яке спрямоване лише на задоволення потреб США та регіональних союзників, що, своєю чергою, підвищує ціни на японську військову продукцію. Це стримує інвестиції та попит, тож вихід на міжнародні ринки міг би частково розв’язати цю проблему, використовуючи переваги економії масштабу.
Проблема ланцюгів постачання
Попри спроби диверсифікації, країна досі залежить від Китаю в частині компонентів для військової техніки, а більшість японських оборонних підрядників — це лише підрозділи більших промислових конгломератів, чиї найприбутковіші напрями часто прив’язані до китайського ринку. Сам ланцюг є надзвичайно складним. Наприклад, у виробництві одного винищувача F-2 задіяно близько 1100 компаній-субпідрядників, а одного есмінця — близько 8300. Крім того, в оборонному секторі за останні два десятиліття офіційно припинили діяльність понад 100 компаній, і реальна цифра, з урахуванням закриттів і тихих скорочень, майже напевно значно вища. Заробітна плата та умови праці інженерів і кваліфікованих робітників, які створювали виробничу базу Японії, давно відстають, а відтік талантів до закордонних роботодавців триває. Найгостріше цей тиск відчули дрібні виробники, на яких тримаються ланцюги постачання оборонної промисловості.
Геополітичний вимір
«Нова» Японія в новій архітектурі безпеки (QUAD і AUKUS)
Трансформація японської безпекової моделі, яку ми розглядали в попередніх розділах, має чітку зовнішню проєкцію. Токіо перестає залежати виключно від Америки і поступово вбудовується в мережу гнучких форматів співпраці декількох держав, створених для розв’язання регіональних викликів. Ці формати формують нову архітектуру Індо-Тихоокеанського регіону. Ключовими вузлами цієї мережі є QUAD і AUKUS, проте місце Японії в кожному з них принципово різне.
QUAD (США, Японія, Індія, Австралія) залишається для Японії все ж більше політико-дипломатичною, ніж воєнною платформою. Через присутність Індії, яка традиційно уникає формальних військових альянсів і зберігає стратегічну автономію, чотиристоронній формат свідомо тримається поза оборонною інтеграцією, концентруючись на постачанні регіональних суспільних благ, як, наприклад, ініціатива по морській обізнаності (IPMDA), гуманітарній допомозі, критичних технологіях і ланцюгах постачання. Хоча є також воєнний аспект у співпраці з QUAD, через навчання Malabar, постійним учасником яких Японія є з 2015 року. Попри тертя у відносинах США та Індії у 2025 році, формат продемонстрував вищу за очікувану стійкість і не розпався навіть на піку напруги.
AUKUS (Австралія, Велика Британія, США) для Японії — це інша історія, бо саме тут пролягає лінія її технологічного зближення із західним ядром. Партнерство має два стовпи співпраці, Pillar I (атомні підводні човни для Австралії) і Pillar II (передові спроможності – ШІ, гіперзвук, квантові технології, кіберсистеми, морські автономні платформи). У квітні 2024 року члени AUKUS уперше офіційно заявили про готовність розглянути співпрацю з Японією в межах Pillar II, а у вересні 2024-го як стартову сферу визначили морські автономні системи, галузь, де японські напрацювання (зокрема IHI у сегменті підводних безпілотних апаратів) мають визнану цінність. У жовтні 2024 року Японія брала участь у навчаннях Autonomous Warrior як спостерігач, а в липні 2025-го вперше виступила активним учасником експериментальних навчань серії Maritime Big Play у затоці Джервіс, що вже виглядає фіксованим стрибком від статусу спостерігача до повноцінного партнера по проєкту.
Водночас важливо не переоцінювати глибину інтеграції. Японія не є і поки не стає повноправним членом AUKUS, наприклад, прем’єр Австралії прямо заявив про відсутність планів додавати четвертого учасника, а головною перешкодою називають недостатній рівень японського законодавства у сфері захисту таємної інформації та контррозвідки. Тобто, бар’єр тут не технологічний, а інституційно-правовий, і це характерна для всієї японської трансформації риса, до якої ми ще повернемося.
Паралельно Токіо вбудовується в дрібніші формати, насамперед чотирикутник США–Японія–Австралія–Філіппіни (так званий Squad), у межах якого восени 2025 року узгодили створення Ради співпраці начальників оборони Індо-Тихоокеанського регіону.
Інтеграція Японії у західні оборонні ланцюги
Якщо для більшості держав експорт зброї — це в більшій мірі питання економіки, то для Японії це насамперед політичний акт, який щоразу вимагає переосмислення повоєнної ідентичності. Масштаб зрушення варто оцінювати на тлі стартової точки. Попри військовий бюджет близько 58–60 млрд доларів у 2026 році, внесок Японії історично складав лише близько 0,1% світового експорту озброєнь.
Найглибша форма «нової» японської залученості — це не продаж готових систем, а вбудовування в спільні цикли розробки й виробництва із західними партнерами. Тут варто виділити три ключові механізми.
GCAP (Global Combat Air Programme) – це тристороння програма Японії, Великої Британії та Італії зі створення винищувача шостого покоління до 2035 року. Угоду підписали в грудні 2022-го, а в грудні 2023-го їй надано статус міжнародного договору зі створенням окремої міжурядової організації (GIGO). Промисловим ядром стало спільне підприємство Edgewing, що об’єднує BAE Systems, Leonardo та Japan Aircraft Industrial Enhancement як головного системного інтегратора. Над двигуном працюють Rolls-Royce, Avio Aero та японська IHI у форматі єдиного консорціуму, а над сенсорами й комунікаціями — Mitsubishi Electric разом із Leonardo та ELT. Для Японії GCAP — це не лише літак, а й спосіб виховати покоління інженерів з міжнародним досвідом і вперше стати співавтором, а не ліцензійним складальником.
DICAS (Defense Industrial Cooperation, Acquisition, and Sustainment) – це двосторонній форум США та Японії, запущений у червні 2024 року на заміну застарілого Systems and Technology Forum. Його стрижень – це спільне виробництво ракет (AIM-120 AMRAAM і PAC-3 MSE) та ремонт американських кораблів і літаків на японських потужностях, що вивільняє американські верфі під нове будівництво.
PIPIR (Partnership for Indo-Pacific Industrial Resilience) – це багатосторонній форум 14 держав Індо-Тихоокеанського й Євроатлантичного регіонів, запущений у травні 2024 року з установчою сесією в Гонолулу в жовтні 2024-го. Існують чотири робочі напрями – обслуговування, виробництво, стійкість ланцюгів постачання, політика й оптимізація. В полі зору знаходяться ті підкомпоненти (тверде ракетне паливо, батареї для безпілотників, малі двигуни для UAS/UXS), випуск яких Японія здатна швидко нарощувати.
Але тут проступає головна структурна вада, яку описав співзасновник токійського оборонного стартапу JISDA Карл Хібенталь у наданому нашій спільності інтерв’ю. За його словами, найбільше «вузьке місце» – це навіть не технології, а спадок останніх 80 років, коли Японія не сприймала військову справу як частину власної відповідальності за нацбезпеку, оборонні компанії виживали майже виключно на обмежених держзамовленнях і тому засвоїли «надзвичайно ощадливі виробничі моделі», ефективні в мирний час, але непридатні для масштабування. Цю ж проблему фіксують і незалежні оглядачі, навіть Mitsubishi Heavy Industries і Kawasaki Heavy Industries історично отримували лише малу частку виручки від оборонних контрактів, бо мали єдиного замовника, Сили самооборони. Звідси й специфічний бар’єр, на який вказує Хібенталь. Компанії змушені щоразу запитувати в Міністерства економіки (METI) дозвіл на експорт конкретного продукту, а рішення «іноді видаються довільними, бо в гру вступає політика». METI та Міністерство закордонних справ це окремі інституції зі своїми пріоритетами, тож навіть «так» від одного відомства не означає, що експорт відбудеться.
Карл фіксує і психологічний бар’єр через метафору, яка добре передає момент. Галузь чекає, хто стане «першим пінгвіном», що стрибне у воду й випробує експортний ринок. Поки ніхто не наважився першим – внутрішнього попиту замало, щоб утримувати виробничі лінії та виправдати великі інвестиції. Зворотним боком цього бар’єра це і нові можливості: щойно експорт стає легальним, японські компанії вперше можуть звертатися до американських, європейських і венчурних інвесторів із пропозицією вкластися в японські оборонні ланцюги постачання.
У квітні 2026 року делегація з близько 30 представників НАТО відвідала Японію й, зокрема, підрозділ Mitsubishi Electric, а ще раніше Токіо домовлявся з НАТО про поглиблення співпраці у сфері подвійних технологій (ШІ, квантові обчислення, безпілотні системи) з прямим посиланням на уроки війни в Україні.
Географія потенційного експорту. Програми озброєння партнерів
Карта реального і потенційного японського експорту вже окреслюється цілком конкретно.
Австралія є найбільшим проривом. Після перемоги в тендері в серпні 2025 року над німецькою ThyssenKrupp (тип MEKO) Японія у квітні 2026 року підписала в Мельбурні контракт на постачання фрегатів типу New FFM. Загалом 11 кораблів, з яких перші три будують у Японії, а решту вісім — у Західній Австралії на суму близько 10 млрд австралійських доларів (≈6 млрд доларів). Це найбільший оборонний експортний контракт в історії повоєнної Японії й перше будівництво нею великого надводного корабля за кордоном. Показово, що до угоди підтягуються NEC, Mitsubishi Electric і Hitachi, які постачатимуть радари й антенні системи, тобто експортується не один виріб, а цілий промисловий кластер.
Філіппіни — теж важлива колабораційна робота. Ще 2023 року Mitsubishi Electric поставила Манілі радар повітряного спостереження J/FPS-3ME, перший експорт готового японського оборонного обладнання за «Трьома принципами» 2014 року. За цим пішли берегові радари в межах OSA, а тепер обговорюється експорт уже системи управління й контролю.
Втім, Європа перетворюється на головний новий вектор попиту. Польська WB Group уклала попередню угоду з японським виробником ShinMaywa щодо безпілотників; Mitsubishi Electric нарощує штат у Лондоні та Сінгапурі під експортні операції. Ключовий драйвер цієї географії — це диверсифікація від США. За даними SIPRI, у 2021–2025 роках США забезпечували 95% японського оборонного імпорту, 85% австралійського й британського, і саме непередбачуваність Вашингтона за президентства Трампа підштовхує союзників шукати альтернативних постачальників. Японія опиняється в потрібний момент у потрібному місці: її потужності пропонують як «страховку» проти збоїв американського виробництва.
Чому на цій карті з’являється Україна
Усі описані лінії — лібералізація експорту, вбудовування в західні ланцюги, диверсифікація попиту — сходяться в точці, яка для нашого дослідження є центральною: Україна.
Поки що офіційна співпраця тримається в нелетальному полі. Інструментом є створена 2023 року програма OSA (Official Security Assistance), що дозволяє надавати партнерам обладнання, не пов’язане безпосередньо з конфліктом. У межах цієї та інших ліній Японія передала Україні понад сотню автомобілів і спецтехніки, підписала рамкову угоду про підтримку на саміті G7 у червні 2024 року, а восени 2025-го українська делегація вела в Токіо переговори, зокрема з оборонно-космічним підрозділом Mitsubishi Electric.
Динаміка, однак, явно зміщується в бік технологічного партнерства. На початку 2026 року президент Зеленський заявив про готовність України співпрацювати з Японією у сфері морських дронів, дронів-перехоплювачів і протиракетної оборони, наголосивши, що Японія володіє ліцензіями й власним виробництвом ракет і систем ППО. Японський бізнес рушив назустріч, компанія Terra Drone уперше вийшла на український ринок безпілотників, а торгова палата в Токіо готує спільну українсько-японську галузеву групу дронових фірм, приурочену до зміни експортних правил.
Тут проступає природна взаємодоповнюваність, яку у своєму інтерв’ю нашій спільності окреслює Карл Хібенталь. Україна має унікальну експертизу швидкої бойової ітерації, Японія має сильне прецизійне виробництво, нехай поки й дрібносерійне. Принципово, що багато дронів формально класифікуються як цивільні технології подвійного призначення, і це, за словами Хібенталя, «добре лягає на нинішню політичну позицію Японії», бо дозволяє нарощувати спроможності, не оформлюючи все відверто як військову розробку. Водночас він застерігає, що для переходу до наступної фази, а саме обміну вже конфіденційними технологіями, японсько-українська співпраця має стати більш відкритою й інституціоналізованою, а не залишатися напівофіційною. Сам Хібенталь має домовленість про розробку й навчання з 3-м армійським корпусом ЗСУ і три роки польових досліджень в Україні, тож говорить з позиції людини, яка будує цю інфраструктуру на практиці.
Висновок
Таким чином, японський вихід на зовнішній ринок озброєнь відбувається паралельно з перебудовою самої оборонної промисловості. Країна має технологічні компетенції, великі промислові корпорації та доступ до західних виробничих програм, але водночас стикається з обмеженими потужностями, дефіцитом кадрів, складними ланцюгами постачання та відсутністю досвіду масштабного серійного виробництва для зовнішніх замовників. Тому лібералізація експорту сама по собі ще не означає автоматичного перетворення Японії на великого постачальника озброєнь.
Водночас геополітичне середовище створює для цього сприятливі умови. На цьому тлі Україна може стати окремим і особливо важливим напрямом такої трансформації. Її досвід застосування нових технологій у реальних бойових умовах доповнює японські виробничі та технологічні можливості, створюючи потенціал для співпраці, яка виходить за межі звичайної закупівлі готового озброєння.
Отже, питання вже полягає не лише в тому, що саме Японія може експортувати. Значно важливішим стає те, які виробничі та технологічні спроможності вона зможе розгорнути через нові міжнародні партнерства і чи зможе перетворити власний вихід на оборонний ринок на довгострокову промислову перевагу.
Матеріал підготовлений в рамках співпраці Міжнародної аналітично-інформаційної спільноти Resurgam та Інформаційно-аналітичного центру “Мілітарний”
Автори: Москаленко Данііл, Митрофанова Вікторія, Кучеренко Анна, Гірняк Марія