Візит Державного секретаря Рубіо до Узбекистану: американський технологічний капітал розгортається у Середній Азії, не залишаючи Пекіну зон виняткового впливу

Solid Info




18 жовтня 2026 року Державний секретар США Марко Рубіо прибув до м. Самарканд в Узбекистані, де наступного дня відбулася зустріч формату C5+1 із міністрами закордонних справ урядів Центральноазійських держав. За результатами зустрічі 19 жовтня 2026 року Узбекистан оголосив пакет із 54 торговельно-інвестиційних і технологічних угод та ініціатив на $12 млрд.
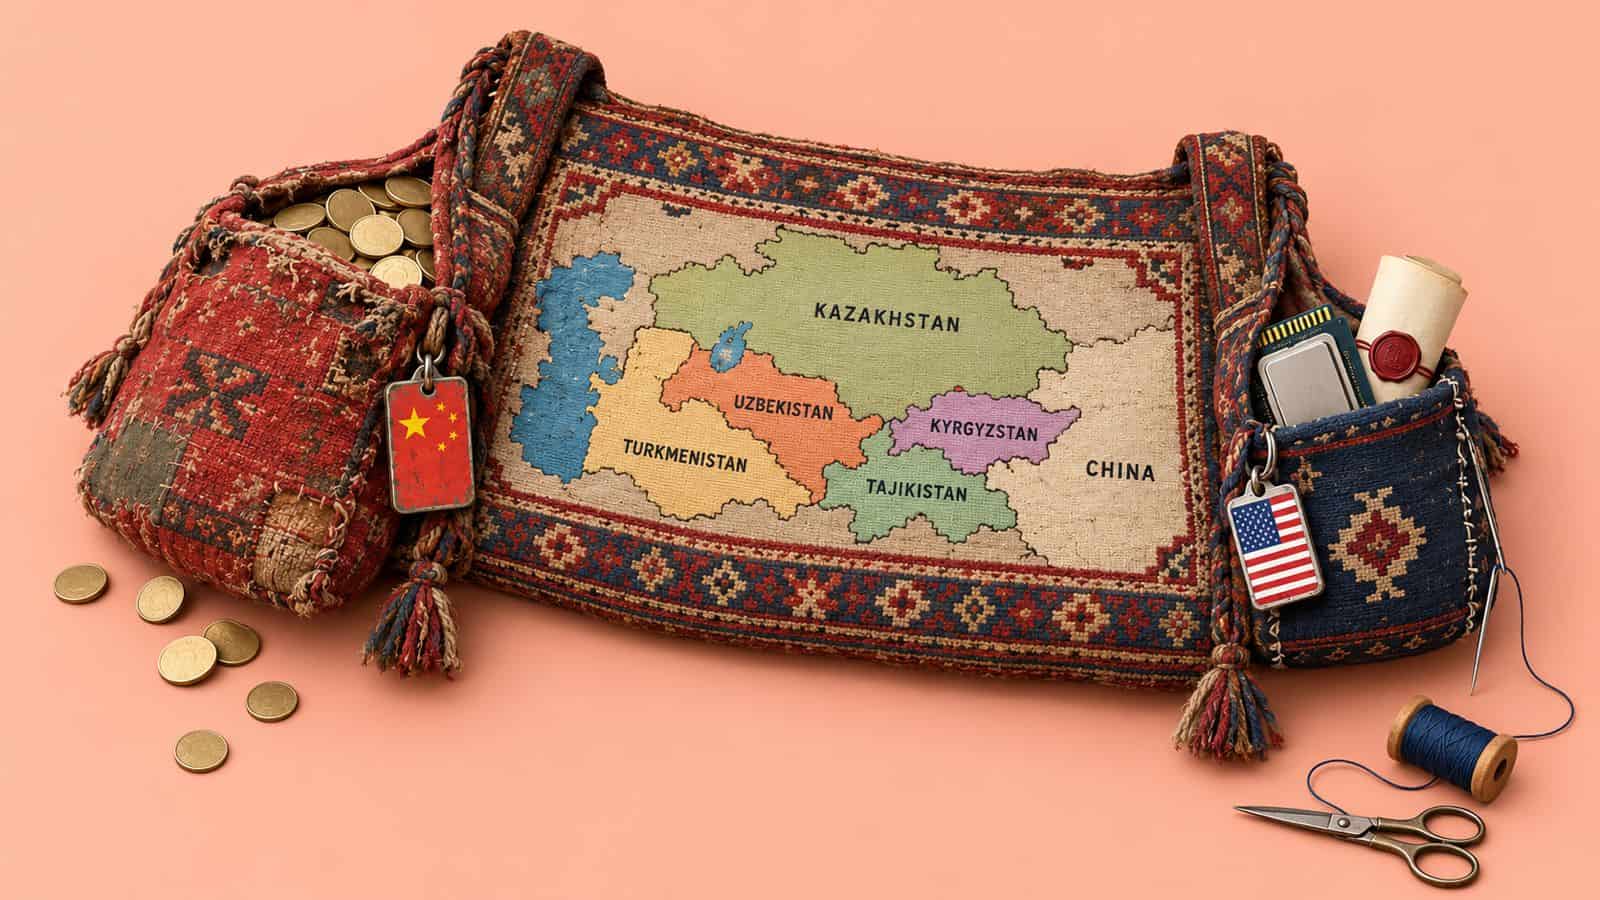
У поїздці до Узбекистану Рубіо супроводжувала ділова делегація з понад 200 керівників американських компаній аерокосмічного, технологічного, аграрного та фінансового секторів. У день прибуття Рубіо Узбекистан залишив Прем’єр Державної ради КНР Лі Цян, під час візиту якого узбецьке керівництво підтвердило портфель спільних з Китаєм проектів на $60 млрд.
Інтерес Вашингтона до Центральної Азії визначають два чинники, і одним із них є концентрація капіталу всередині США, через яку американський бізнес шукає за межами країни нові напрями для капіталовкладень і замовників обчислювальних потужностей.
Іншим не менш важливим чинником є прагнення Вашингтона не допустити у світі анклавів виняткового китайсько-російського впливу, тому американський капітал заходить у регіон, де Китай за підсумками 2025 року став найбільшим торговим партнером для усіх п’яти держав.
Замість тиску на правлячі еліти Вашингтон пропонує їм співінвестування в дата-центри та енергетику, зберігаючи за собою ліцензії на постачання передових чипів, від яких залежить робота регіональних обчислювальних потужностей. Правлячі еліти регіону приймають американську пропозицію попри менші за китайські обсяги, оскільки бізнес із російськими і китайськими партнерами приносить їм лише поточний дохід, тоді як спільні із західним капіталом активи мають ліквідність на ринку.
За січень–серпень 2026 року товарообіг між США та Узбекистаном зріс на 33,4%, до $810,4 млн, а візит Рубіо започаткував діалог посиленого стратегічного партнерства. Угоди сторони оголосили на другому засіданні Ділової й інвестиційної ради Узбекистану і США, яка діє як постійний механізм погодження контрактів.
Оскільки американські компанії закріплюють свою присутність у момент, коли обсяги торгівлі зростають, а механізм укладення контрактів уже діє, подальшою метою Вашингтона стає масштабування обраної моделі співпраці на весь центральноазійський регіон.
Перебуваючи в Самарканді, Рубіо допустив візит до Казахстану після саміту G20 у Маямі, запланованого на середину грудня 2026 року. В Астані Державний департамент аналогічно домовлятиметься з місцевими елітами про розширення торговельно-інвестиційної співпраці та реалізацію угод у сфері енергетики, критичних мінералів, цифровізації, транспорту і логістики.
Пекін закріплює за Центральною Азією роль свого континентального тилу і ринку збуту
Тоді як ціллю візиту американської делегації стало окреслення присутності США в Центральній Азії через торговельно-інвестиційну співпрацю, критичні мінерали, енергетику й технології, синхронні дипломатичні кроки КНР мали на меті продемонструвати результати кількох десятиліть капіталовкладень у регіон.
Збудовані залізниці, трубопроводи й мережі зв’язку забезпечують Китаю укорінену економічну присутність, якої Сполучені Штати не мають у Центральній Азії.
Китайська інфраструктура обслуговує транзит вантажів через регіон, забезпечує центральноазійську внутрішню логістику, функціонування енергетики, промисловості та цифрових сервісів п’яти центральноазійських держав.
В той час як американський капітал наразі домовляється про інвестиції в окремі проекти й погоджує контракти із місцевим бізнесом, Пекін демонструє свої геополітичні амбіції в регіоні через портфель спільних проектів із зобов’язувальними угодами, який узбецьке керівництво оцінило приблизно у $60 млрд під час візиту Лі Цяна.
Візитом Прем’єра Державної ради КНР до Ташкента 17–18 жовтня 2026 року китайське керівництво прагнуло підтвердити, що ключові галузі економіки регіону вже структуровані навколо Пекіна.
Поки Рубіо проводив зустріч C5+1 у Самарканді, Лі Цян вів переговори з Емомалі Рахмоном у Душанбе, де Таджикистан приймав засідання глав урядів ШОС, а звідти вирушив до Росії.
Проводячи зустріч з Прем’єр-міністром Узбекистану Абдуллою Аріповим, китайська сторона наголошувала на важливості будівництва залізничної магістралі Китай–Киргизстан–Узбекистан, а також поглиблення взаємодії у межах ШОС і формату «Центральна Азія – Китай».
Китайське керівництво пріоритетно лобіює сфери, що закріплюють транспортний зв’язок регіону з КНР і відкривають додаткові можливості для торгівлі, відводячи Центральній Азії роль континентального тилу і ринку збуту КНР.
Протягом 2021–2025 років обсяг взаємної торгівлі між Китаєм та Узбекистаном збільшився утричі і за підсумками 2025 року досяг майже $18 млрд.
Накопичені прямі інвестиції Китаю в узбецьку економіку на середину 2025 року сягнули $10,7 млрд, а на 1 серпня 2026 року в державі діяло 6 241 підприємство за участю китайського капіталу.
У взаємодії з іншими урядами регіону китайське керівництво аналогічно робить інтеграцію Центральної Азії в економічний простір КНР центральною темою домовленостей.
Тривалий процес посилення торговельної та інвестиційної залежності центральноазійських держав від китайського ринку і капіталу призвів до того, що за підсумками 2025 року Китай став найбільшим торговим партнером для усіх п’яти країн Центральної Азії.
Обсяг прямих китайських інвестицій у Киргизстані за період 2016–2025 рр. збільшився із $826 млн до $2,1 млрд, а у Таджикистані китайські капіталовкладення зросли на 13% лише протягом 2025 року.
Американська АІ-галузь шукає за межами США дешеву енергію і урядових замовників
Візит американської делегації до регіону з масштабною та багаторічною економічною присутністю КНР був зумовлений концентрацією світового капіталу в американських акціях, на які станом на 30 вересня 2026 року припадає 64,21% капіталізації індексу MSCI ACWI.
Приватний сектор послуг формує 72,9% ВВП США, і найбільшою галуззю лишаються фінанси, страхування й нерухомість з 22,6% ВВП, тоді як обробна промисловість дає 9,7%. Цифрова економіка у 2022 році давала 10% ВВП і зросла на 6,3%, утричі швидше за економіку загалом. Пов’язані з АІ інвестиції становлять від 2,3% до 8,2% ВВП залежно від методики підрахунку, проте за рік до II кварталу 2026 року дали від 21% до 45% зростання американської економіки.
Усередині американської економіки капітал зосереджується в АІ-сфері, через що високотехнологічний бізнес США активізував пошук нових напрямів для капіталовкладень та ринків за межами країни.
Сумарні капітальні витрати Amazon, Alphabet, Microsoft і Meta на 2026 рік сягають $730 млрд та у 6,3 раза перевищують річний еквівалент повторюваного доходу OpenAI та Anthropic, який у 2026 році оцінюється у $115 млрд.
Оскільки найбільші технологічні компанії, такі як Microsoft, Amazon та Nvidia, фінансують OpenAI та Anthropic, а ті закуповують їхні чипи й користуються їхніми дата-центрами, капітал циркулює всередині вузького кола компаній, через що відбувається переоцінка ринком АІ-економіки.
Водночас збереження високих оцінок залежить від постійного нарощування обчислювальних потужностей, а їхнє будівництво всередині США стримують дороговартісна електроенергія і спротив місцевих громад.
Виробники чипів і оператори дата-центрів постають перед потребою шукати нових замовників обчислювальних потужностей серед урядів та компаній за межами США, а також дешевшу електроенергію.
Для дата-центрів у казахстанському Екібастузі уряд опрацьовує тариф 2,5 цента за кіловат-годину з фіксацією на 10–20 років, який забезпечує вугільна генерація поруч із розрізом «Богатир», одним із найбільших у світі.
Такий тариф у 3,4 раза нижчий за середню ціну електроенергії для промисловості США, яка у 2025 році становила 8,62 цента, внаслідок чого собівартість обчислень у регіоні стає нижчою за американську.
Цінова перевага привела до Екібастуза Firebird і Nvidia, і 15 червня 2026 року уряд Казахстану уклав із ними пакет угод на $10 млрд щодо проекту Data Center Valley, розрахованого на 1 гігават потужності і 100 тисяч графічних процесорів.
Повний кластер на 1 гігават споживатиме до 8,8 млрд кіловат-годин на рік, або 7% нинішнього виробництва електроенергії в Казахстані. У 2025 році дефіцит у 1,5 млрд кіловат-годин країна покривала імпортом переважно з Росії, а до кінця 2029 року уряд планує ввести 12,56 ГВт нової генерації.
У жовтні 2026 року генеральний директор Nvidia Дженсен Хуанг назвав Казахстан майбутнім обчислювальним хабом для Європи, а Астана розраховує конвертувати дешеву енергію в експорт обчислювальних послуг і отримувати від цього дохід у щонайменше $3 млрд на рік.
За оцінкою уряду, такий дохід даватиме кластер на 250 МВт, який за тарифом 2,5 цента споживатиме електроенергії приблизно на $55 млн на рік, тож на енергію припадатиме менше 2 центів з кожного долара очікуваної експортної виручки.
Окрім економічних вигод, які забезпечує низька вартість енергоносіїв, Центральна Азія стає новим напрямом надходження капіталу американської АІ-галузі через попит місцевих урядів на створення власних обчислювальних потужностей та авторитарний устрій держав регіону, який дозволяє швидко погоджувати енергоємні проекти без ризику суспільного вето.
У липні 2026 року в Казахстані набув чинності Цифровий кодекс, який вимагає зберігати персональні дані громадян на території країни, тож іноземні хмарні сервіси мають розміщувати їх у місцевих дата-центрах.
Водночас рішення, погоджені зовнішніми інвесторами із керівництвом центральноазійських держав, не блокуються незалежними від президента органами влади чи місцевою опозицією, яка за перше півріччя 2026 року заблокувала або відклала у США 120 проектів дата-центрів вартістю близько $198 млрд.
Вашингтон не має потреби домовлятися з місцевим населенням і обмежується узгодженням своїх проектів із центральноазійськими президентами, наближеними до їхніх родин чиновниками та керівниками державних корпорацій. Правлячим елітам Вашингтон пропонує частки у спільних підприємствах, контракти для підконтрольних їм активів і доступ до американського капіталу.
Перевагою для іноземного капіталу в регіоні лишається значна кількість освіченої робочої сили, відтворення та збільшення якої зумовлене демографічною структурою центральноазійських суспільств. Населення п’яти держав регіону перевищує 80 млн осіб із середнім віком 26,8 року і народжуваністю близько 3,1 дитини на жінку, тоді як у Європейському Союзі народжуваність становить 1,38 і не досягає рівня відтворення населення.
Працездатна частка населення у державах Центральної Азії складає близько 50 млн осіб і до 2050 року зросте приблизно до 71 млн, тому впродовж наступних десятиліть регіон нарощуватиме робочу силу і розширюватиме внутрішній ринок.
Для американського капіталу демографічний потенціал регіону та позитивний приріст населення матиме наслідком збільшення кадрів для обслуговування дата-центрів і цифрових сервісів, а також дозволить масштабувати виробничу базу та ринок збуту в регіоні, чого бракує західним економікам.
Радянська та пострадянська освітня політика забезпечила регіону майже суцільну письменність на рівні близько 99%, а уряди нарощують підготовку технічних кадрів. Експорт ІТ-послуг узбецького IT Park за перше півріччя 2026 року зріс на 30% і досяг оцінки у $392,5 млн, значна частка якого припадає на американський ринок.
Поєднання освіченого населення з дешевими енергоресурсами робить регіон придатним для одночасного розміщення обчислювальних потужностей та їх обслуговування місцевими фахівцями.
Постачання переважної кількості передових чипів для дата-центрів Центральної Азії здійснюється за ліцензією Бюро промисловості та безпеки, яку Сполучені Штати мають змогу анулювати, що надає Вашингтону важіль впливу на уряди регіону.
У жовтні 2026 року Nvidia повідомила, що Firebird має експортну ліцензію США на 45 тис. процесорів Nvidia Grace Blackwell для першої черги Data Center Valley, яку разом із «Казахтелекомом» планує запустити в III кварталі 2027 року.
Відкликання ліцензії зупиняє імпорт графічних процесорів, заміну обладнання і розширення потужностей, через що функціонування навіть вже збудованих дата-центрів залежить від дозволу США.
За рахунок американських капіталовкладень в АІ-сектор Центральної Азії США стають одночасно інвестором у регіоні і регулятором доступу до обладнання, а отримання Вашингтоном впливу на інвестиції і важелів контролю збільшує залежність місцевих держав у сегменті обчислювальних потужностей.
Інструменти впливу США на сферу АІ у регіоні не поширюються на інші сектори економіки, де частка американського капіталу лишається незначною. Вартість угод, що оголошуються під час зустрічей місцевого керівництва з американськими бізнес-елітами, перевищує обсяг реально профінансованих контрактів, адже до стадії підписання і фінансування доходить менша частина домовленостей.
Від саміту C5+1 у Вашингтоні 6 листопада 2025 року Узбекистан і США погодили портфель угод на $35 млрд, проте у вересні 2026 року Міністр інвестицій Узбекистану Лазіз Кудратов назвав реалізованими й завершеними проекти лише на $7 млрд, тож узгоджені в Самарканді ініціативи на $12 млрд наразі лишаються заявленою величиною. Будучи меншим за оголошений рівень інвестицій, американський капітал створює для правлячих еліт актив, придатний до продажу західним інвесторам і застави під кредит, якого бізнес із російськими і китайськими партнерами не дає.
Обраний США підхід надає регіональним фінансовим та політичним елітам доступ до інвестицій та гарантію збереження їхнього становища в Центральній Азії, оскільки Вашингтон більше не супроводжує співпрацю політичними вимогами.
Забезпечення капіталу і технологічної підтримки в обмін на частки в активах, державні контракти та доступ до ринків без вимог політичних реформ закладає основу транзакційної моделі співпраці, прийнятної для урядів регіону.
Вашингтон зняв політичні вимоги і працює з правлячими кланами Центральної Азії напряму
Спільні заяви США та урядів Центральної Азії за підсумками зустрічей C5+1 у 2025 та 2026 роках не містять вимог дотримання прав людини, демократизації місцевих суспільств та свободи медіа і згадують торгівлю людьми лише як безпекову загрозу.
12 серпня 2025 року Державний департамент оприлюднив скорочений щорічний звіт про права людини. Таджикистан і Туркменістан, як і за попередніх адміністрацій, лишаються в переліку країн особливого занепокоєння за Законом про міжнародну релігійну свободу, і Вашингтон звільняє їх від передбачених цим статусом санкцій.
Авторитарні практики управління та переслідування за політичними ознаками протягом десятиліть лишалися основним предметом суперечностей Білого Дому з урядами Центральної Азії, що спонукало місцеві еліти покладатися на Москву і Пекін як гарантів збереження власних режимів.
Знявши проблеми демократизації центральноазійських держав з переговорного порядку денного, Вашингтон послабив один зі стимулів для орієнтації місцевих урядів на РФ і КНР та водночас знизив ризики співпраці зі США для правлячих еліт.
Майже півстоліття Закон про протидію корупційним практикам за кордоном (FCPA) покладає на американські компанії відповідальність за підкуп іноземних посадовців, і в регіоні, де бізнес із державними компаніями проходить через структури під контролем правлячих родин, ризик переслідування стримував активність фірм США.
10 лютого 2025 року Дональд Трамп підписав виконавчий наказ № 14209, який на 180 днів зупинив нові розслідування і справи за FCPA та доручив Міністерству юстиції переглянути відкриті справи.
Хоча 9 червня 2025 року меморандум заступника Генерального прокурора Тодда Бланша відновив застосування закону, його пріоритети були обмежені справами, пов’язаними переважно з національними інтересами США.
Зберігши чинність закону і зменшивши жорсткість його застосування, адміністрація Трампа прибрала юридичну перешкоду для компаній США на центральноазійських ринках і підпорядкувала антикорупційний контроль інтересам американського капіталу, що надходить у регіон.
Без цієї перешкоди американський капітал працює напряму з правлячими кланами, які в державах регіону розподіляють посади, державні компанії і доступ до великих контрактів.
В Узбекистані з червня 2025 року Адміністрацію Президента очолює старша донька Шавката Мірзійоєва Саїда, а з вересня 2026 року вона також керує Ташкентським міжнародним фінансовим центром і представляє його перед іноземними інвесторами.
У Таджикистані й Туркменістані владу тримають родини президентів, і газовий експорт Туркменістану до Китаю перебуває під контролем Бердимухамедових.
Конфіскації у Казахстані нагадують правлячим родинам, що майно клану захищене лише доти, доки клан утримує владу, тому активи з ринковою ціною і західним правовим захистом стають для них способом зберегти статки.
Російський і китайський бізнес давно зважає на кланову систему регіону і заходить на його ринки через особисті інтереси правлячих родин, яким платить хабарями, місцями в радах директорів або частками у спільному бізнесі.
Російська МТС зайшла на ринок мобільного зв’язку Узбекистану через «Уздунробиту» і з 2004 по 2012 рік заплатила структурам доньки першого Президента Гульнари Карімової близько $420 млн хабарів. У 2012 році Ташкент відкликав ліцензію «Уздунробити», і МТС втратила бізнес, оцінений у понад $1 млрд.
Китайські товари так само роками заходили в Киргизстан через родину колишнього заступника голови Державної митної служби Раїмбека Матраїмова, яка, за розслідуванням OCCRP, Радіо Свобода і Kloop, забезпечувала вантажам мережі уродженця Китаю Хабібули Абдукадира безперешкодний перетин кордону. Дружина Матраїмова разом з Абдукадирами будувала в Дубаї п’ятиповерхову будівлю, а в грудні 2020 року Міністерство фінансів США внесло Матраїмова до санкційного переліку за митну схему, через яку з Киргизстану вивели щонайменше $700 млн.
Американські інвестори укладають угоди з державними компаніями, якими розпоряджаються ці родини, тож частки у спільних із США активах дістаються тим самим кланам, що ведуть бізнес із Москвою і Пекіном.
Зміна підходу до інвестування та ведення підприємницької діяльності у Центральній Азії призвела до того, що санкційний тиск Вашингтона зберігся переважно щодо способів обходу обмежень проти Росії та Ірану, насамперед реекспорту західних товарів подвійного призначення та здійснення банківських розрахунків за підсанкційними операціями.
У січні 2025 року Управління з контролю за іноземними активами включило до свого санкційного переліку киргизький Keremet Bank. У серпні 2025 року до переліку потрапили зареєстровані на території Киргизстану компанії Grinex і Old Vector, що були частиною російських мереж із відмивання коштів.
У жовтні 2026 року російсько-киргизька платіжна й фінансова мережа A7 Network, що була створена для проведення транскордонних розрахунків, отримала статус транснаціональної злочинної організації.
Така корекція санкційної політики спричинила зміщення тиску Вашингтона від широких публічних попереджень про вторинні санкції до точкового внесення конкретних компаній і осіб до санкційних списків, а також до закритої координації заходів експортного контролю з окремими урядами регіону.
Вашингтон зняв правозахисні та антикорупційні вимоги до внутрішнього врядування, проте зберіг вимогу не перетворювати регіон на транзитний маршрут для необхідних Москві і Тегерану ресурсів.
Для правлячих еліт Центральної Азії американські ресурси стали доступні без необхідності внутрішніх реформ, що зробило інвестиційні пропозиції США привабливішими і дало Вашингтону спосіб не допустити в регіоні зони виняткового впливу автократичної осі.
Бізнес-партнерство з Росією і Китаєм приносить елітам Центральної Азії дохід без капіталізації
Американські інвестиції надходять державним компаніям, якими розпоряджаються правлячі еліти центральноазійських держав, у вигляді співфінансування нових проектів дата-центрів, обчислювальних потужностей і енергетики.
Партнерство із Росією і Китаєм у сировинній, інфраструктурній та банківській сферах забезпечує регіональним групам впливу поточний дохід, тоді як капіталовкладення Сполучених Штатів створюють активи, придатні для продажу західним інвесторам і застави під кредит.
Отримуючи переваги від обох напрямів бізнесу, політичні та фінансові еліти Центральної Азії зберігають спільні проекти з Москвою та Пекіном і одночасно залучають західний капітал.
Зять колишнього Президента Казахстану Нурсултана Назарбаєва Тимур Кулибаєв, чий холдинг «Алмекс» володіє 61,9% найбільшої фінансової установи Центральної Азії Halyk Bank, протягом 2011–2022 років входив до ради директорів російського «Газпрому».
У листопаді 2025 року «Алмекс» продав 7,6% банку за $475 млн, і 17,4 млн із 17,6 млн глобальних депозитарних розписок купили інвестори за межами Казахстану.
Туркменістан спрямовує до Китаю близько 90% газового експорту і не має іншого експортного напрямку із зіставним обсягом закупівлі палива, тоді як для Пекіна Ашхабад є лише одним із кількох постачальників.
Таджикистан передав китайській TBEA золоторудні родовища Верхній Кумарг і Східний Дуоба в рахунок першої черги теплоелектроцентралі «Душанбе-2», а за другу чергу уряд має повернути China Eximbank $331 млн кредиту.
Оскільки ключові економічні інтереси правлячих еліт Центральної Азії зосереджені на партнерах з РФ і КНР, мінімізувати цю залежність без значних втрат регіональні еліти не здатні.
У 2025 році товарообіг Китаю з п’ятьма державами регіону зріс на 12% до $106,3 млрд, а накопичені китайські інвестиції в Центральній Азії до середини 2025 року сягнули $35,9 млрд.
Спроможність Росії та Китаю визначати умови партнерства з центральноазійськими групами впливу призводить до того, що місцевий капітал одночасно позбувається змоги вільно розпоряджатися своїми активами та перебудовувати модель партнерства без шкоди для власного бізнесу.
За підсумками 2025 року Росія і Китай разом забезпечували близько 59% імпорту Казахстану, а на Росію припадало 88,6% його торгівлі в межах Євразійського економічного союзу. Оскільки обсяги торгового партнерства усіх п’яти держав регіону із КНР зростають, бізнес місцевих підприємців інтегрується у центральноазійсько-китайські господарські зв’язки, перебудова яких впливає на основу доходів регіональних еліт.
Головну вартість бізнесу створює змога продати його, закласти або залучити під нього кредит, однак участь у ньому російських та китайських співвласників мінімізує такі можливості.
Після запровадження західних санкцій проти РФ стало важче залучити нових покупців для бізнесу, частку у якому мають російські співвласники, а ризик санкцій проти співінвесторів, що є резидентами держав автократичної осі, зменшує придатність активів для продажу.
Міністерство енергетики Казахстану звернулося до Міністерства фінансів США після санкцій США проти «Лукойлу» 22 жовтня 2025 року за дозволом викупити належні російській компанії 13,5% родовища Карачаганак, 5% оператора родовища Тенгіз і 12,5% Каспійського трубопровідного консорціуму.
Гроші, вкладені у китайські структури, власник не виводить вільно, бо Китай обмежує обмін юаня на валюту для їх вивезення, а транскордонні перекази потребують дозволу регулятора.
Попри те, що партнерство з російським та китайським капіталом забезпечує дохід центральноазійським групам впливу, західні інвестори не зацікавлені у придбанні такого бізнесу та участі в ньому, а банки держав демократичного блоку не готові брати його у заставу за кредитом.
Для регіональних еліт Центральної Азії підприємницька взаємодія з Москвою та Пекіном лишається джерелом доходу, який не перетворюється на капітал, придатний для продажу або застави, через що його цінність вичерпується поточними виплатами і не включає ринкової ціни самого активу.
Отримання доходів від спільного бізнесу з російськими та китайськими інвесторами і паралельний розвиток власних компаній забезпечують центральноазійським елітам лише невеликі активи у сферах торгівлі та послуг, які не слугують забезпеченням для кредитів західних банків.
Масштабування регіонального бізнесу вимагає виходу на регульовані ринки, поглинання конкурентів і доступу до фінансових інструментів, що обмежене для власника, чиїми ключовими партнерами є Москва та Пекін.
Оскільки великий капітал формується на концентрації ресурсів в одному секторі і зростанні вартості компанії та її частки на ринку за прозорими правилами, активна співпраця з КНР та РФ мінімізує власникові доступ до великих ринків і кредиту.
Частка у бізнесі з російським або китайським співвласником недостатньо захищена, оскільки проти партнера, який має зв’язки з елітами РФ і КНР, власник не має дієвого правового захисту і не може безпечно передати частку спадкоємцям або продати її.
У такому партнерстві сторони діють за неформальними правилами, здатні в односторонньому порядку переглянути початкову угоду і висунути нові умови, а залежність російської та китайської судових систем від адміністративної вертикалі позбавляє власника дієвого судового захисту проти партнера, пов’язаного з владою.
В Індексі верховенства права World Justice Project за 2025 рік Китай посідає 92-ге місце зі 143 держав, Росія увійшла до держав з найбільшим за рік падінням бала, на 4,9%, а Британія посідає 14-те місце.
На противагу моделі підприємництва, яку пропонують Москва і Пекін, робота із західними інвесторами спирається на правову систему, що забезпечує виконання прав власника, тому його частка придатна до продажу, застави і спадкування та забезпечена судовим захистом.
Правлячі еліти Центральної Азії, що усвідомлюють ризики започаткування великих проектів у співпраці з російським та китайським бізнесом, враховують таку відмінність та відмовляються зосереджувати капітал винятково на Москві й Пекіні, шукаючи інвестицій з боку геополітичних конкурентів автократій.
Британія глибоко закріпилася в Казахстані, адже з 1993 року вклала в його економіку близько $23 млрд, а в країні працюють 516 підприємств з британською участю. Казахстанський капітал отримує судовий захист західного зразка усередині країни, бо суд Міжнародного фінансового центру «Астана» (МФЦА) працює за нормами англійського загального права. З листопада 2023 року суд очолює Ієн Бернетт, який у 2017–2023 роках обіймав посаду Лорда-головного судді Англії та Уельсу.
З 2018 року суд і Міжнародний арбітражний центр МФЦА завершили понад 4,6 тис. справ сторін з 36 країн, і у 2025 році сума спорів уперше перевищила $2,5 млрд. Через освіту Британія також поглиблює присутність у Казахстані, адже за програмою «Болашак» у Британії навчалися майже 6 тис. казахстанських студентів, а Coventry University 22 вересня 2026 року відкрив в Алмати свій другий кампус у країні.
Усвідомлюючи ризики, яких зазнають центральноазійські еліти внаслідок сильнішої інтеграції у китайсько-російські підприємницькі формати, американські і британські інвестори висувають регіональним групам впливу свої умови співпраці, до яких належать розкриття структури власності, дотримання санкційних обмежень і фінансовий контроль. Зберігаючи такі важелі впливу на центральноазійські еліти, західні партнери пропонують їм інший тип залежності, у якому місцевий капітал є більш захищеним юридично, проте підпорядкованим ліцензіям на постачання чипів і праву інвестора припинити фінансування.
Авторитарні уряди Центральної Азії та пов’язані з ними економічні еліти, яким Вашингтон роками висував політичні умови, зберігають скептичне ставлення до нових контрагентів, однак ризик значної залежності від РФ та КНР спонукає їх диверсифікувати підприємницькі зв’язки.
Присутність США в регіоні зумовлюють надлишок внутрішнього капіталу і суперництво з Китаєм
Готовність центральноазійських еліт запропонувати американським інвесторам доступ до підконтрольних їм державних компаній збігається з потребою самих США розмістити капітал за межами власної економіки.
Концентрація капіталу всередині Америки досягла рівня, який несе ризики для стабільності її фінансової системи, адже сім найбільших технологічних компаній займають понад 35% капіталізації S&P 500 проти 12% десять років тому.
У жовтні 2026 року Міжнародний валютний фонд назвав корекцію АІ-акцій одним із трьох головних ризиків для світової фінансової стабільності. Виводячи частину капіталу назовні, американський бізнес знижує внутрішній тиск, і Центральна Азія стає одним із напрямів такого розвантаження.
Економічні мотиви, що мають першочергову важливість для американського АІ-сектору, доповнюються конкуренцією Білого Дому із КНР за вплив у регіонах світу, через що масштабування американського капіталу за межі західних юрисдикцій одночасно стає пріоритетним завданням для чинної адміністрації та найбільших технологічних підприємців США.
Наближення ескалації глобального протистояння спонукає Вашингтон забезпечити вплив американського капіталу в регіонах, де раніше переважав Китай, а інвестування у Центральну Азію забезпечує Сполученим Штатам конкурентну позицію на територіях, що досі охоплювалися виключно впливом капіталу з автократичних держав.
Намір закріпити американський капітал США реалізують і в інших регіонах світу, зокрема шляхом укладення угод із країнами Індо-Пацифіки та встановлення стабільних економічних контактів із лояльними до США латиноамериканськими урядами, тож Центральна Азія постає одним із напрямів внутрішньо узгодженої геополітичної стратегії Вашингтона.
Оскільки у Центральній Азії стратегія США одночасно переслідує мету розвантаження надлишкового капіталу і суперництва з Китаєм за вплив, присутність американського бізнесу в регіоні тримається на політичних мотивах Білого Дому та на комерційних цілях капіталу.
Попри те, що більшість лобійованих Вашингтоном угод досі перебуває на стадії проектів, правлячі еліти регіону залучають американський капітал, бо їхній бізнес із Москвою і Пекіном не має ринкової ціни, яку дають спільні із США активи.
Білий Дім виграє доступ до правлячих кланів і закріплює присутність свого капіталу в регіоні через постійні формати співпраці, відмовившись від політичної трансформації Центральної Азії.
Від їхнього існування Вашингтон отримує напрям для розміщення надлишкового капіталу, частку в економіці регіону і вплив на його зовнішній курс, а центральноазійські еліти дістають доступ до американського капіталу і захищених активів. До активної фази протистояння з Китаєм у 2028–2030 роках американська присутність створює передумови, щоб позбавити Пекін гарантованого континентального тилу в Центральній Азії.
Дана публікація є результатом партнерства Мілітарного та SOLID INFO. Розширена версія – на сайті аналітичного центр.