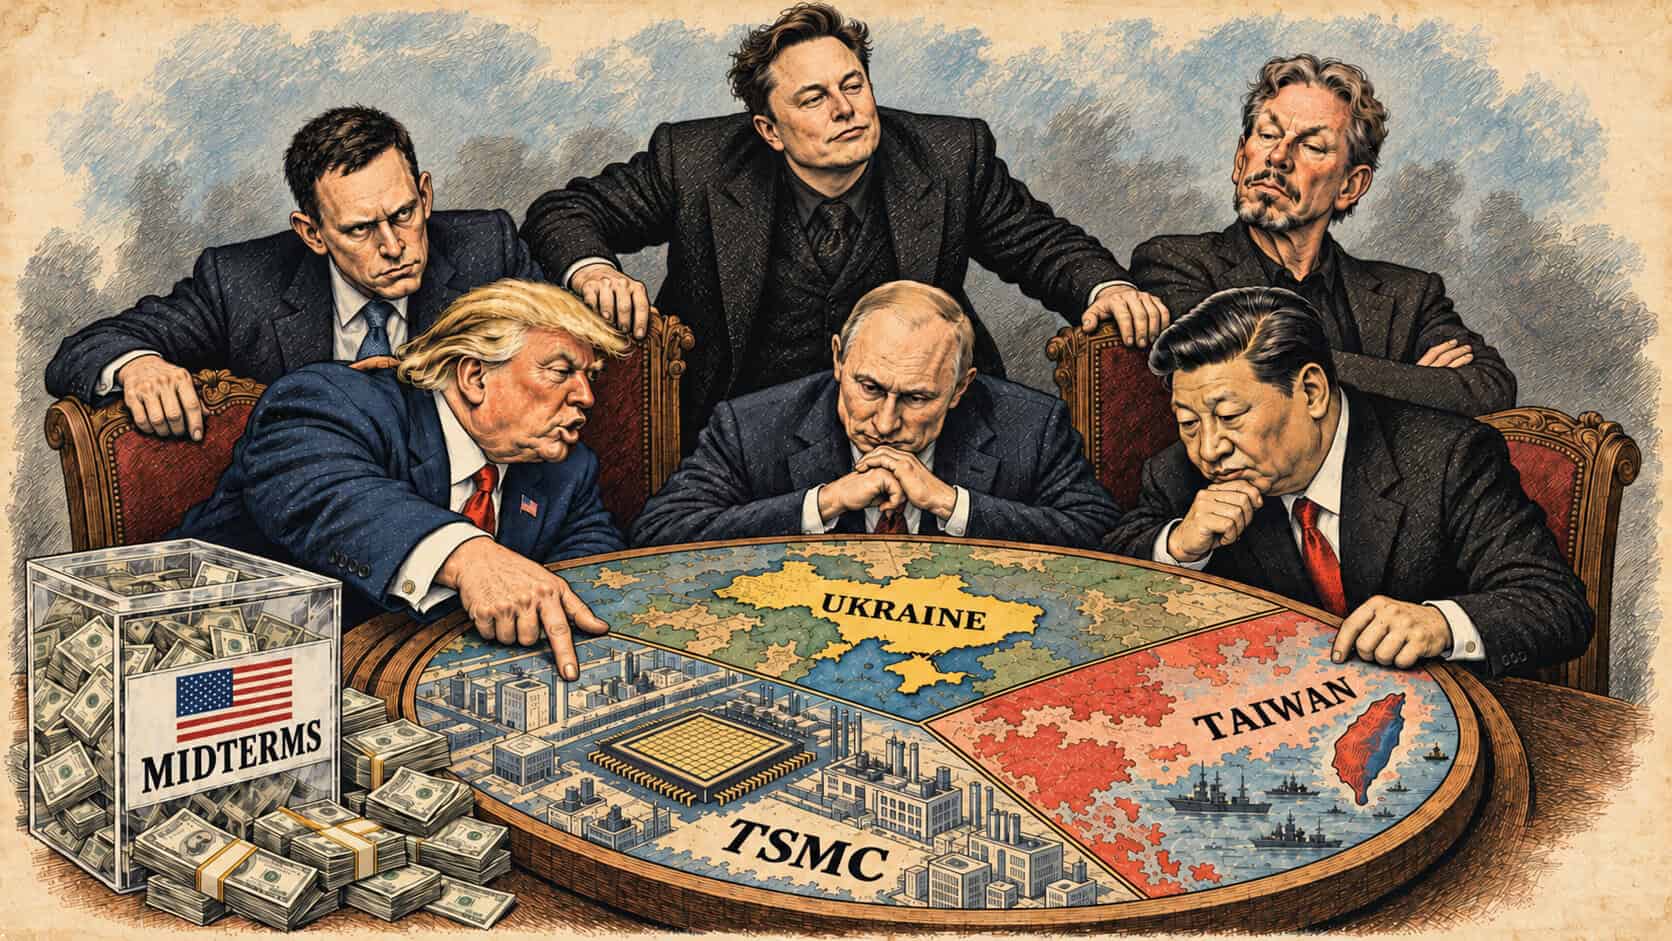
BigTech-групи спонукають Білий Дім до глобальної деескалації: позиція технологічного капіталу формує умови для домовленості між Трампом, Путіним та Сі Цзінпіном

Solid Info


14 жовтня 2026 року витрати на політичну рекламу в нинішньому виборчому циклі США разом із заброньованим ефірним часом перевищили $10 млрд, і за прогнозом AdImpact сягнуть рекордних $11,6 млрд, більше за $11,2 млрд президентського циклу 2024 року. За витратами на рекламу передвиборчих кампаній цикл 2026 року перевершить усі попередні політичні цикли США, зокрема президентські. Найбільшим донором циклу став Ілон Маск, який вклав у кампанії республіканців $366 млн проти $291,5 млн у президентських перегонах 2024 року.
У виборчому циклі 2026 року технологічний капітал став одним із головних джерел фінансування кампаній учасників праймеріз та кандидатів до Конгресу США.
Поворот впливових BigTech-бізнесменів до республіканців призвів до того, що республіканський бік отримав від технологічних мегадонорів у кілька разів більше коштів, ніж демократи.
Після Маска найбільші суми серед технологічних донорів дали засновники Andreessen Horowitz Марк Андрессен і Бен Горовіц з $92,2 млн, брати Вінклвосси з $55,3 млн та Грег і Анна Брокмани з $50 млн.
Натомість родини провідних демократичних філантропів Дастіна Московіца і Ріда Хоффмана сумарно виділили на кампанії окремих демократів та на потреби демократичних передвиборчих SuperPAC $37,6 млн.
Найбільший із цих донорів, Рід Хоффман, у цьому циклі не дав нічого Національному комітету Демократичної партії, тож технологічні гроші на демократичному боці підсилюють окремих кандидатів і не створюють для галузі партійного центру.
Рекордна вартість кампаній і зосередження технологічних грошей у руках кількох мегадонорів роблять цикл 2026 року проривом BigTech-капіталу в партійну політику США, через який технологічна еліта конвертує економічну вагу у вплив на Конгрес і Білий Дім.
Від початку другого президентського терміну Трампа представники технологічного капіталу послідовно зміцнюють свої політичні позиції, оскільки прибутки цієї індустрії залежать від рішень федеральної влади щодо регулювання штучного інтелекту, експортного контролю і державних замовлень.
За оцінкою банку ING, інвестиції в АІ-сектор з поправкою на імпорт забезпечили у другому кварталі 2026 року 36% річного приросту ВВП США. Microsoft, Alphabet, Amazon, Meta і Oracle запланували на 2026 рік $755 млрд капітальних витрат порівняно з $380 млрд у 2025 році, що демонструє перетворення технологічного сектору на головне джерело зростання американської економіки.
Технологічна еліта проводить лояльних кандидатів у Конгрес через підтримку Трампа і праймеріз у безпечних округах
Ілон Маск спрямовує частину власних внесків через передвиборчі політичні комітети партійного керівництва республіканців, які передають ці гроші на конкретні перегони.
У вересні 2026 року бізнесмен виділив $158 млн на потреби Senate Leadership Fund (SLF), що є головним SuperPAC Республіканської партії на виборах до Сенату, і цей внесок став одним із найбільших відомих політичних внесків в історії США.
Усі виділені Маском кошти, які становили 58% від усієї зібраної SLF у третьому кварталі 2026 року суми, Фонд наступного дня після кожного внеску передав суперкомітету Texas PAC на підтримку Кена Пакстона у Техасі.
За даними опитувань Texas Politics Project, Marist University та ReconMR/Siena, Пакстон на 2–4 пункти поступається демократу Джеймсу Таларіко. Ще $10 млн Маск передав суперкомітету Lone Star Liberty PAC, який підтримує Пакстона через розповсюдження телевізійної, радіо- та цифрової реклами.
Активне сприяння Маска Кену Пакстону показує, що бізнесмен фінансує кандидатів, чиє номінування підтримав особисто Дональд Трамп, адже ще за тиждень до другого туру республіканських праймеріз у Техасі Президент США схвалив висування Пакстона.
У другому турі 26 травня Пакстон переміг чинного сенатора Джона Корніна, якого Трамп відмовився підтримати. Білий Дім паралельно підтримав кандидатури Вівека Рамасвамі на посаду губернатора Огайо, а також Джона Гастеда та Майка Роджерса на сенатських виборах в Огайо та Мічигані відповідно.
На підтримку кожного з цих кандидатів Маск і його суперкомітет America PAC до кінця вересня 2026 року спрямували від $3,4 млн до $5 млн. Їхнє обрання на відповідні посади розширить групу республіканських політиків, що просувають та реалізують ініціативи адміністрації і не чинять спротиву президентському курсу зсередини партії.
Групу надійних прихильників президентського курсу в майбутньому Конгресі формують кандидати, які балотуються на сенатські місця від штатів, де перемога республіканців має високі шанси.
Баррі Мур в Алабамі, Енді Барр у Кентуккі та Джулія Летлоу в Луїзіані, які зараз є членами Палати представників, прагнуть замінити сенаторів Томмі Табервілля, Мітча Макконелла і Білла Кессіді.
Табервілль балотується на посаду губернатора Алабами, тоді як Макконелл і Кессіді роками конфліктували з Трампом, і Летлоу за його підтримки вибила чинного сенатора з праймеріз у травні 2026 року.
Перемога у цих та інших штатах лояльних до Білого Дому республіканських політиків, що отримали особисте схвалення з боку Трампа, дасть змогу збільшити в наступному складі Сенату групу республіканців, які голосуватимуть за порядок денний технологічних донорів. Через голоси цієї групи такий порядок денний впливатиме як на внутрішній, так і на зовнішній курс адміністрації.
Водночас BigTech-еліти через афілійовані з ними передвиборчі фінансові комітети Fairshake та Leading the Future фінансово підтримали щонайменше 24 республіканських кандидатів у Палату представників.
Загалом 35 нових республіканців, троє до Сенату і 32 до Палати представників, балотуються на надійні для партії місця за рейтингом Cook Political Report, тож їхній прихід до Конгресу вирішили праймеріз. Технологічні донори спрямовують гроші в такі праймеріз і в чинних членів профільних комітетів, бо вплив на склад майбутньої фракції там коштує дешевше.
На рівні американської адміністрації інтереси технологічних еліт представляє Віцепрезидент та фінансовий голова Національного комітету Республіканської партії Джей Ді Венс, який має тривалі ділові та особисті відносини з Пітером Тілем.
У 2016–2017 роках Венс працював у фонді Тіля Mithril Capital, а у 2021–2022 роках Пітер Тіль направив $15 млн до суперкомітету Protect Ohio Values, який підтримував обрання майбутнього Віцепрезидента до Сенату.
Надана сума становила 75,8% коштів, залучених Protect Ohio Values протягом тодішнього виборчого циклу, та стала одним із найбільших внесків конкретного донора на окрему сенатську кампанію.
Технологічний капітал розподіляє внески між обома партіями, проте більш системну та масштабну підтримку надає республіканцям, поєднуючи фінансування партійних структур із виділенням коштів на користь групи конкретних кандидатів.
Адміністрація Трампа шукає угоди з Москвою на її умовах і тисне на Україну, щоб зосередити ресурси на стримуванні Китаю
Зі зростанням частки цифрового капіталу в економіці збільшується вплив BigTech-конгломератів на зовнішньополітичний курс Білого Дому, від якого залежать умови для виходу представників сучасної технологічної галузі на ринки інших макрорегіонів.
За нинішнього протистояння Китай і Росія залишаються обмеженими ринками для американських АІ-продуктів, адже влада обох країн ставиться до них як до інструментів збору чутливих даних. У липні 2025 року Управління кіберпростору Китаю вимагало від Nvidia пояснень щодо ризиків відстеження і віддаленого вимкнення чипів H20, а в листопаді, за даними Reuters, Пекін заборонив іноземні АІ-чипи в нових дата-центрах з державним фінансуванням.
Закріплення представників технологічної індустрії США на цих ринках стає реальним лише за умови деескалації протистояння з КНР та РФ. Модель зростання прибутків американських АІ-компаній залежить від безперебійних постачань із Тайваню, які будуть суттєво скорочені після початку активного збройного конфлікту в Індо-Пацифіці.
Ключовою умовою, яка стримує Китай від силового сценарію щодо Тайваню, є негативний для Пекіна прогноз результатів воєнної операції. Такий прогноз зберігається за умови консолідованого стримування з боку США і союзників, які мають отримати можливість зосередити ресурси в Індо-Пацифіці. Тому першим кроком для Вашингтона стає угода з Москвою про завершення війни в Україні, яка утримує військові ресурси США і Європи.
Вашингтон спершу наближав таку угоду тиском на російську економіку, і після розмови Трампа і Зеленського в липні 2025 року американська розвідка, за даними Financial Times, посилила допомогу Україні в плануванні ударів безпілотників по російських нафтопереробних заводах (НПЗ). За розрахунком Вашингтона удари мали скоротити валютні доходи Кремля і швидше схилити Путіна до переговорів про врегулювання.
Удари по балтійських експортних терміналах Усть-Луга і Приморськ, атаки на чорноморську портову інфраструктуру в Новоросійську та пошкодження НПЗ у Рязані й Волгограді погіршували російські експортні й переробні потужності та посилювали дефіцит дизелю. За дев’ять місяців 2026 року переробка нафти в Росії скоротилася на 14%, з 197 до 170 млн т, а з 8 липня Москва повністю заборонила експорт дизелю.
Скорочення російського експорту дизелю відкривало ринок американським постачальникам, і наприкінці липня 2026 року тижневий експорт дистилятів зі США сягнув рекордних 1,88 млн барелів на добу. Для Європи американські енергоносії ставали заміною російським, і ЄС ще в липні 2025 року заявив про намір закупити їх на $750 млрд до кінця 2028 року.
Позиція адміністрації Трампа щодо України зазнала докорінного перегляду, який у часі збігається із зустріччю спецпредставника Президента РФ Кирила Дмитрієва зі Стівом Віткоффом і Джаредом Кушнером у Нью-Йорку 24 вересня 2026 року. Адміністрація перенесла тиск із Москви на Київ, коли припинення українських ударів по НПЗ стало однією з умов домовленості з Кремлем, а ціна дизельного пального в США перед виборами вперше перевищила $6 за галон.
У вересні 2026 року Міністр енергетики США Кріс Райт назвав українські удари по російських НПЗ головною причиною рекордних цін на дизель, а Трамп публічно закликав Київ не бити по російському дизельному виробництву.
Хід російсько-української війни став для адміністрації Трампа нагодою продемонструвати Москві та Пекіну свою здатність впливати на рівень ескалації цього конфлікту шляхом скорочення фінансування України, відмови від збільшення обсягів контрактів та обмеження доступу Києва до американських розвідувальних даних. Станом на 31 березня 2026 року $13,49 млрд у межах Ініціативи сприяння безпеці України (USAI) залишалися законтрактованими, але не виплаченими.
Сенатор Дік Дурбін 21 липня 2026 року повідомив, що схвалені Конгресом в оборонних асигнуваннях на 2026 фінансовий рік $400 млн військової допомоги Україні адміністрація здебільшого не надасть до приходу наступного Президента США.
У жовтні 2026 року, за повідомленнями Axios, Financial Times і CNN, переговорники Трампа пригрозили припинити обмін розвідувальними даними з Києвом, якщо удари українських БПЛА по нафтопереробній інфраструктурі РФ триватимуть, що його адміністрація публічно заперечує.
За тими самими повідомленнями, переговорники погрожували зупинити і європейські закупівлі американської зброї для України через програму PURL, а 14–15 жовтня українська армія понад добу мала сповільнений доступ до Starshield.
9 жовтня 2026 року після телефонної розмови з Владіміром Путіним Президент США Дональд Трамп оголосив про укладення домовленості щодо постачання російського дизельного пального на світовий ринок.
Того ж дня Управління з контролю за іноземними активами (OFAC) Міністерства фінансів США видало генеральну ліцензію GL 135, яка легалізує торгівлю дизелем підсанкційних російських компаній на період до 7 квітня 2027 року.
Через два дні Трамп оголосив про енергетичне перемир’я в російсько-українській війні, яке Білий Дім звів до взаємної відмови Києва та Москви від ударів по нафтопереробних заводах, проте Москва цих умов не підтвердила.
Оголошений обсяг поетапного постачання 4,8 млн тонн російського дизелю еквівалентний менш ніж 10 дням споживання такого типу пального у США.
Тому російсько-американська домовленість не здатна суттєво знизити ціни на дизельне пальне у найближчі тижні та стабілізувати рівень схвалення економічної політики Білого Дому напередодні проміжних виборів.
16 жовтня Трамп указом відмовився застосовувати санкції і мита вересневого закону імені Ліндсі Грема, зокрема мита до 100% на товари країн, які найбільше купують російську нафту і газ, серед них Китаю та Індії.
Указ обґрунтовує це національними інтересами США і діє, доки Президент або Державний секретар США не визнають доречними інші дії, тож Трамп відклав тиск на Москву разом із її найбільшими покупцями.
Речниця Білого Дому Тейлор Роджерс пояснила відмову тим, що застосування санкцій зараз завадить зусиллям США домовитися про тривалий і всеосяжний мир. Заради переговорів із Кремлем адміністрація Трампа не використала прямий інструмент проти економічних та енергетичних зв’язків, які активізувалися між Москвою та Пекіном у 2022 році через впровадження західних санкцій проти РФ.
Залежність сторін у цих зв’язках нерівна, адже для Росії Китай став головним ринком збуту енергоносіїв і з грудня 2022 року Пекін купив 50% експорту російської сирої нафти, 36% вугілля, 32% трубопровідного газу і 25% СПГ. У вересні 2026 року Китай забезпечив 55% експортних доходів Росії від п’яти найбільших покупців її енергоносіїв, або $10,5 млрд, з яких $6,9 млрд припало на сиру нафту.
Натомість для Китаю російські поставки мають значно меншу вагу, адже навіть як основний постачальник сирої нафти до КНР з 2023 року Росія у 2025 році забезпечила 100,7 млн т, або лише 17,4% китайського імпорту цього палива. У 2024 році Російська Федерація стала другим за обсягом постачальником вугілля до КНР та досягла у китайському вугільному імпорті частки 17,2%.
У 2026 році ці зв’язки посилюються, адже у вересні морський імпорт російської нафти до Китаю був на 22% більшим, ніж роком раніше. Водночас нафтогазові доходи бюджету Росії за дев’ять місяців 2026 року скоротилися на 17,2% у рублевому вимірі, до $64,3 млрд, і Міністерство фінансів Росії знизило річний план цих доходів на $15,3 млрд, до $89,1 млрд.
Тому мита закону Грема загрожували Москві втратою головного покупця, від якого залежать валютні доходи для фінансування війни, а Пекін ставили перед вибором між ринком США і 17,4% свого нафтового імпорту.
Відклавши цей інструмент в інтересах BigTech-груп, яким потрібні мир, тайванські чипи і доступ до ринків, адміністрація Трампа обрала варіант припинення війни на умовах Росії, тиснучи на Україну. Після спроб вплинути на Москву, які не послабили її зв’язків з Пекіном, адміністрація виходить з того, що відокремити Росію від Китаю зараз неможливо, тому переговорний формат із Москвою будує на двох позиціях.
Перша позиція полягає в тому, що Білий Дім не намагається домогтися від Москви рішень без участі Пекіна і враховує, що Китай залишається учасником діалогу. За його розрахунком, після завершення війни в Україні такий діалог спонукатиме керівництво КНР відкласти силові сценарії встановлення контролю над Тайванем і утримуватися від кроків, здатних масштабуватися у відкрите зіткнення зі США.
Друга позиція, яка відкриває можливість домовленостей, ґрунтується на тому, що для збереження керованості російського суспільства Кремлю необхідно вийти з війни на власних умовах. Адміністрація Трампа приймає цю умову, оскільки обрала Росію стратегічним пріоритетом порівняно з Україною, і тому тисне на Київ.
Стратегічною метою обраного республіканською адміністрацією курсу на деескалацію відносин з автократіями залишається тристороння домовленість американського, китайського та російського лідерів про зниження глобального протистояння, яку просуває переважно Москва.
Помічник Президента РФ Юрій Ушаков 1 вересня 2026 року заявив про обговорення можливостей проведення такого діалогу в ході саміту АТЕС у Шеньчжені 18–19 листопада, а згодом наголосив, що Сі Цзіньпін здатен ужити заходів для організації зустрічі.
19 жовтня 2026 року Трамп заявив, що готовий до такої зустрічі, якщо її захоче Сі Цзіньпін, і що говоритиме на ній передусім про ядерне роззброєння, а Україна відходить на другий план.
Китайське керівництво офіційно не підтверджує пропозицію РФ, і в жовтні 2026 року МЗС КНР заявило, що не має інформації з цього питання, а вимогу долучити Китай до тристоронніх переговорів про ядерне роззброєння назвало несправедливою і нереалістичною.
Стримана позиція Китаю викликана ризиком того, що спільна зустріч Путіна, Сі Цзіньпіна і Трампа надасть Кремлю змогу презентувати себе самостійним партнером Вашингтона. Така зустріч також публічно підтвердить формування структурованої моделі діалогу між США та РФ і закладе основу для постійного російсько-американського комунікаційного простору.
Водночас фіксація американсько-російських контактів вищого рівня в ході такої зустрічі за участі Сі Цзіньпіна спонукатиме Китай стати співучасником деескалації.
Найбільший ризик для всієї стратегії керованої деескалації, у якій зацікавлений американський технологічний капітал, становить загострення навколо Тайваню.
Через наявність такого ризику ініційований адміністрацією Трампа процес деескалації складається із запобігання прямому конфлікту у Тайваньській протоці та врегулювання з Москвою на її умовах.
Попри будівництво фабрик у США передове виробництво напівпровідників залишається сконцентрованим на Тайвані, адже після завершення оголошених компанією TSMC інвестицій в Аризоні на $265 млрд там опиниться лише близько 30% її виробництва чипів рівня 2 нм і досконаліших.
Техпроцес 3 нм, який TSMC запустила на Тайвані у грудні 2022 року, в Аризоні дійде до серійного виробництва у третьому кварталі 2027 року. Перший у США завод передового пакування чипів великого обсягу Amkor запустить в Аризоні на початку 2028 року, тож пакування АІ-прискорювачів досі виконують на Тайвані.
На Тайвані TSMC з четвертого кварталу 2025 року серійно випускає чипи рівня 2 нм, у 2027 році більш ніж удвічі збільшить річні потужності цього техпроцесу, а у 2028 році почне серійне виробництво за техпроцесом A14. Тайбей утримує найновіші техпроцеси на острові, адже за ухваленим у 2025 році законом закордонні фабрики TSMC працюють лише на техпроцесах, що відстають від найновіших тайванських на одне покоління.
Заявлену Вашингтоном у січні 2026 року мету перенести до США 40% тайванського ланцюга постачання чипів уряд Тайваню у лютому назвав неможливою. Тому у 2028–2030 роках, які збігаються з початком активної фази протистояння США і Китаю, найсучасніше виробництво чипів лишається на Тайвані.
Поки острів лишається поза контролем Пекіна, експортні обмеження США стримують доступ Китаю до передових тайванських чипів, що загальмовує розвиток КНР як технологічного конкурента Сполучених Штатів.
Водночас домовленості про постачання мікрочипів та напівпровідників після переходу острова під контроль Пекіна не мають надійної основи. Прикладом є те, як Китай легко нівелював принцип “одна держава, дві системи”, згорнувши автономію Гонконгу після ухвалення закону про національну безпеку 2020 року.
Технологічна галузь США розраховує на загальне зниження протистояння, за якого виробництво і постачання триватимуть незалежно від статусу острова.
Адміністрація Трампа вже продовжила торговельне перемир’я з Китаєм до 10 січня 2027 року і утримує передачу Тайваню пакету озброєнь на $14 млрд як важіль у переговорах з Пекіном.
Російські енергоактиви залишаються точкою перетину інтересів США, Росії та Китаю
Американсько-російські переговори, у розвитку яких наразі розпочався новий етап, зосереджуються навколо конкретних угод щодо російських енергоактивів і поступового послаблення санкцій.
Американські державні структури, великі донори республіканців і Дональда Трампа, а також капітал Перської затоки претендують на закордонні активи “Лукойлу”.
22 жовтня 2025 року США внесли “Лукойл” до санкційного списку SDN, внаслідок чого Мінфін дозволяє лише переговори про продаж його закордонного холдингу Lukoil International GmbH.
За ліцензіями серії GL 131 потенційний покупець цих активів має повністю позбутися зв’язків з “Лукойлом”, а виручка від продажу надходить на заблокований рахунок у США.
Чинну ліцензію GL 131J видано 18 вересня 2026 року на строк лише до 22 жовтня 2026 року, тож завершити угоду наразі неможливо. Після того як улітку 2026 року сплив строк угоди “Лукойлу” з фондом Carlyle, головним претендентом став консорціум донора Трампа Тодда Боелі. Він виділив $1 млн республіканському SuperPAC MAGA Inc у грудні 2024 року і ще $1 млн інавгураційному комітету Трампа.
Державну участь у консорціумі представляє Корпорація фінансування міжнародного розвитку США (DFC), яка претендує на 10–20% капіталу і разом із Тоддом Боелі розраховує контролювати більшість ради директорів.
Приватну сторону формують активи самого Боелі, а також близькосхідний холдинг IHC шейха Тахнуна з правлячої родини Абу-Дабі та катарська родина аль-Хайят. США водночас виступають регулятором угоди через OFAC, який видає ліцензії та визначає санкційні умови, і потенційним співвласником активів через DFC.
Рішення адміністрації Трампа про ліцензії та послаблення санкцій прямо впливають на вартість частки, на яку держава сама претендує в угоді, за рахунок чого санкційні повноваження адміністрації стають інструментом досягнення американських комерційних інтересів.
У 2024 році закордонні активи “Лукойлу” оцінювалися приблизно у $22 млрд, однак реальна ціна угоди наразі не розкрита. За 2025 рік “Лукойл” показав чистий збиток $12,5 млрд, зокрема через списання $19,7 млрд інвестицій у Lukoil International.
Оскільки для завершення угоди про продаж холдингу Lukoil International потрібна одночасна згода Вашингтона і Москви, результат домовленості продемонструє готовність і здатність керівництва РФ та США перейти від політичних контактів до конкретних комерційних операцій попри санкції.
Тоді як продаж “Лукойлу” лишається двосторонньою операцією США і Росії та охоплює активи у володінні російської сторони, інші проекти, які Москва пропонує для діалогу з Вашингтоном, зачіпають китайських співвласників і покупців.
Такими є і російські СПГ-проекти Арктик СПГ 2 на Гиданському півострові та Сахалін-2 на Далекому Сході, через які скраплений газ надходить до Китаю.
Ще в серпні 2025 року, за даними Reuters, американські та російські посадовці обговорювали купівлю Росією американського обладнання для СПГ-проектів, зокрема для Арктик СПГ 2. 16 жовтня 2026 року Кирило Дмитрієв назвав Арктику і СПГ наступними після дизельної угоди напрямами співпраці зі США.
В Арктик СПГ 2, де китайським CNPC і CNOOC належить по 10%, Китай є єдиним відомим покупцем, а всі зафіксовані вантажі проекту приймає один термінал державної компанії PipeChina. У 2025 році до китайського терміналу Бейхай пішло 23 вантажі Арктик СПГ 2 обсягом 1,3 млн т, а з початку 2026 року щонайменше 31 вантаж обсягом 2,3 млн т. Для Китаю ці поставки у 2025 році становили менше 2% імпорту СПГ, тоді як для проекту китайський ринок залишається єдиним.
Далекосхідний Сахалін-2, де “Газпрому” належить 77,5%, у 2025 році виробив 10,3 млн т СПГ, з яких 58% отримала Японія, 23,9% Китай і 17,5% Південна Корея. Розрахунки за проектом через “Газпромбанк” і поставки сахалінської нафти до Японії дозволяє ліцензія OFAC, чинна до 18 грудня 2026 року, яку адміністрація Трампа з червня 2025 року продовжила тричі для захисту енергетичної безпеки Японії.
Операції з підсанкційними активами навіть за участю китайського капіталу вже потребують дозволу Вашингтона, тож США мають постійний важіль впливу одночасно на Москву і Пекін. Велика Британія ще 15 жовтня 2025 року внесла термінал Бейхай до санкційного списку, тоді як адміністрація Трампа не запровадила санкцій проти термінала, PipeChina, китайських покупців і банків, що платять за ці вантажі.
Оскільки Китай залишається учасником діалогу, Москва і Пекін заздалегідь узгоджують власні позиції шляхом ведення прямих контактів між чиновниками вищого рівня.
У межах такої синхронізації помічник Президента Росії Микола Патрушев 8–13 жовтня 2026 року відвідав Китай з презентуванням морської та арктичної програми, а Прем’єр Державної ради КНР Лі Цян прибуде до Росії 20–22 жовтня 2026 року.
Ці візити є підготовчим етапом запропонованої Москвою тристоронньої зустрічі, на якому Росія і Китай обговорюють великий пакет домовленостей, що охоплюватиме й арктичну програму. Логіку цього пакету сторони опрацювали під час візиту Патрушева, а остаточно узгодять під час візиту Лі Цяна. Арктична програма візиту Патрушева охоплює ті самі напрями, які Кремль пропонує для співпраці Вашингтону після дизельної угоди.
Американські важелі впливу поширюються лише на ті угоди, які потребують ліцензій Вашингтона, спираються на інфраструктуру з американською часткою власності або залежать від розрахунків, що здатні бути заблокованими Білим Домом.
Закладений напередодні саміту АТЕС у Шеньчжені прямий канал комунікації між високопосадовцями дозволяє Москві і Пекіну узгоджувати обсяги, ціни і маршрути постачання поза тими умовами, які становлять основу контролю США. Реальні обсяги арктичних проектів малі, тож домовленості з Москвою потрібні адміністрації Трампа передусім для деескалації, якої потребують BigTech-групи.
Потенційна тристороння зустріч Трампа, Путіна й Сі дасть Президенту США нагоду показати свій вплив на хід російсько-української війни. Адміністрація Трампа демонструє Москві та Пекіну, що має важелі впливу на рішення Києва, адже від неї залежать обсяги військової допомоги, доступ України до американських розвідувальних даних і постачання зброї. Така демонстрація впливу розрахована на те, щоб переконати російське і китайське керівництво, що в переговорах адміністрація Трампа здатна вимагати від Києва поступок навіть усупереч інтересам України. Чіткого механізму такого тиску поки не видно, проте вплив на Київ уже стає для Трампа окремим аргументом у переговорах з Москвою і Пекіном.
Зовнішня політика США систематично синхронізується з комерційними потребами і стратегією технологічного капіталу
На продовження курсу адміністрації Трампа на деескалацію з автократіями та його подальшу результативність впливатиме персональний склад нового скликання Конгресу, який обиратиметься під час голосування 3 листопада 2026 року. Отримання демократами більшості у Сенаті та Палаті представників, вірогідність чого ринок прогнозів Polymarket станом на 19 жовтня оцінює у 65% і 91% відповідно, не змінить обраний Білим Домом підхід до зовнішньої політики.
Нелояльний до Президента Конгрес здатен лише сповільнювати окремі рішення та перешкоджати республіканській адміністрації у питаннях, що опосередковано стосуються геополітичного курсу США.
Регуляторний порядок денний у сфері штучного інтелекту і криптовалют BigTech-групи просувають на двопартійній основі, підтримуючи прихильних законодавців з обох партій, щоб зберегти і розширити сприятливий режим регулювання АІ та криптогалузі незалежно від результату виборів.
Натомість зовнішньополітичний курс на деескалацію залежить від Білого Дому, тому триватиме лише за умови формування політично цілісної та лояльної до Президента республіканської фракції в Конгресі, створенню якої зараз сприяють BigTech-еліти. У зовнішній політиці американський BigTech-сектор спирається на нормалізацію відносин з Росією, через яку адміністрація Трампа відтерміновує ескалацію з автократіями і обирає варіант припинення війни на умовах Кремля, тиснучи на Україну.
Баланс між засадничими цінностями, які позиціонують Сполучені Штати як гаранта демократії у світі, і комерційним інтересом BigTech-еліт критично зміщується на користь технологічних груп. Вони поглинають провідні групи впливу в політикумі і претендують на формування нового порядку денного американського суспільства та нового курсу зовнішньої і внутрішньої політики США. Зрощування технологічного капіталу, провідних медіа та головних політичних сил формує нову реальність американської політики, з якою доведеться рахуватися решті світу.
Дана публікація є результатом партнерства Мілітарного та SOLID INFO. Розширена версія – на сайті аналітичного центр.
ПІДТРИМАЙ РОБОТУ РЕДАКЦІЇ "МІЛІТАРНОГО"



«Залізо майже не змінилося з 2022-го — все вирішує софт» — Архей, командир взводу РЕБ в «Азові», про еволюцію частот, детекцію й подавлення
Радіоелектронна боротьба на фронті змінюється швидше, ніж більшість інших сфер: противник постійно розширює діапазони керування й відеозв'язку дрон...
«Поки ми вбивали одних — вже йшли інші» — полковник Артем Холодкевич про перше зіткнення з підрозділами КНДР, бойовий шлях від Маріуполя до Курщини та поранення на Херсонщині
Наприкінці 2024 року на Курщині українські бригади вперше в цій війні зіткнулися з підрозділами Корейської народно-демократичної республіки — супро...